

Почему банки станут чаще отказывать в потребительских и автокредитах
Банки с октября 2026 года будут чаще отказывать в потребительских и автокредитах. Причина — ужесточение макропруденциальных лимитов, которые Банк России установил на четвёртый квартал. Под ограничения попадают заёмщики с высокой долговой нагрузкой, те, у кого ежемесячные платежи по всем кредитам превышают половину дохода.
Регулятор вводит эти меры не в первый раз, но в четвёртом квартале 2026 года планка становится заметно жёстче. По оценкам участников рынка, под новые ограничения могут попасть до 15–20% потенциальных заёмщиков, которые ещё в третьем квартале проходили бы в «зелёную зону».
Банк России опубликовал новые значения макропруденциальных лимитов (МПЛ) на IV квартал 2026 года 27 июля. Основные изменения затронули два сегмента: потребительские кредиты и автокредиты. По потребительским кредитам доля выдач заёмщикам с показателем долговой нагрузки (ПДН) выше 50% ограничена 15% против 18% в III квартале. Для самой рисковой категории, заёмщиков с ПДН выше 80%, лимит снижен с 3% до 1%.
По автокредитам ограничения тоже ужесточены. Доля выдач клиентам с ПДН выше 50% сокращается до 20%; в третьем квартале этот порог составлял 30%. Это означает, что из ста автокредитов банк может выдать не более двадцати заёмщикам, у которых долговая нагрузка превышает половину дохода.
Что такое ПДН в практическом смысле? Это отношение суммы ежемесячных платежей по всем кредитам и займам к ежемесячному доходу заёмщика. Банки рассчитывают его по методике ЦБ, но приблизительную цифру можно получить и самостоятельно. Достаточно сложить все обязательные платежи по кредитным картам, потребительским кредитам, ипотеке и автокредитам, которые вы платите каждый месяц, и разделить на ваш чистый доход (после вычета налогов).
Например, у вас два кредита: потребительский с платежом 15 тыс. руб. и кредитная карта с минимальным платежом 5 тыс. руб. Общая ежемесячная нагрузка составляет 20 тыс. руб. Зарплата после вычета НДФЛ составляет 70 тыс. руб. ПДН = 20 000 / 70 000 = 28,5%, что является безопасным уровнем. Если же к этим двум кредитам добавляется автокредит с платежом ещё 25 тыс. руб., нагрузка становится 45 тыс. руб. При той же зарплате ПДН = 45 000 / 70 000 = 64%, что уже зона повышенного риска.
Новые лимиты ЦБ бьют именно по таким заёмщикам. Банк, чтобы уложиться в 15% по рискованным ссудам, вынужден выбирать самых надёжных клиентов с низким ПДН или отказывать тем, у кого нагрузка выше 50%. Соблюсти эти пропорции и одновременно наращивать портфель становится всё сложнее.
Региональный аспект здесь особенно важен. В субъектах с низкими официальными доходами доля заёмщиков с высоким ПДН традиционно выше: люди берут кредиты, чтобы покрыть текущие расходы, и банки это понимают. Но теперь регулятор вынуждает их ужесточать скоринг по всей стране без региональных послаблений. В результате в регионах, где средняя зарплата ниже, отказы могут участиться заметнее, чем в Москве и Санкт-Петербурге.
Как это работает на практике? Заёмщик приходит в банк со стабильной «белой» зарплатой 60 тыс. руб., справкой 2-НДФЛ и хорошей кредитной историей. Но у него уже есть два действующих кредита с общим платежом 32 тыс. руб. ПДН = 53%. Банк видит, что в его портфеле доля таких клиентов уже близка к лимиту 15%, и принимает решение отказать. Не потому что заёмщик плохой, а потому что регуляторный лимит исчерпан. Происходит так называемое «выдавливание»: банк просто не может взять на баланс ещё один рискованный кредит, даже если формально клиент платёжеспособен.
Что делать, если вы планируете подавать заявку на кредит в ближайшее время? Первое: рассчитайте свой ПДН по формуле выше. Если он превышает 50%, лучше либо досрочно погасить один из мелких кредитов, чтобы снизить нагрузку, либо попробовать рефинансировать действующие займы с уменьшением ежемесячного платежа. Второе: проверьте кредитную историю в БКИ: ошибки и просрочки, даже мелкие, на фоне ужесточения лимитов будут играть против вас. Третье: не подавайте заявки в несколько банков одновременно: это создаёт избыточные запросы в бюро кредитных историй и снижает скоринговый балл.
Новые правила не означают, что кредиты станут недоступны. Просто банки станут более избирательными: будут одобрять тех, у кого низкая долговая нагрузка, и чаще отказывать клиентам с двумя-тремя действующими займами. По оценке аналитиков, которые приводятся в обзорах профильных ресурсов, количество отказов в сегменте потребительских кредитов в четвёртом квартале может вырасти на 5–8% по сравнению с третьим.
Перед тем как идти в банк, имеет смысл проверить свой ПДН в кредитном калькуляторе на сайте ЦБ или воспользоваться формулой самостоятельно. Это не гарантирует одобрения, но поможет понять, есть ли у вас шанс или стоит сначала снизить долговую нагрузку.
Регулятор вводит эти меры не в первый раз, но в четвёртом квартале 2026 года планка становится заметно жёстче. По оценкам участников рынка, под новые ограничения могут попасть до 15–20% потенциальных заёмщиков, которые ещё в третьем квартале проходили бы в «зелёную зону».
Банк России опубликовал новые значения макропруденциальных лимитов (МПЛ) на IV квартал 2026 года 27 июля. Основные изменения затронули два сегмента: потребительские кредиты и автокредиты. По потребительским кредитам доля выдач заёмщикам с показателем долговой нагрузки (ПДН) выше 50% ограничена 15% против 18% в III квартале. Для самой рисковой категории, заёмщиков с ПДН выше 80%, лимит снижен с 3% до 1%.
По автокредитам ограничения тоже ужесточены. Доля выдач клиентам с ПДН выше 50% сокращается до 20%; в третьем квартале этот порог составлял 30%. Это означает, что из ста автокредитов банк может выдать не более двадцати заёмщикам, у которых долговая нагрузка превышает половину дохода.
Что такое ПДН в практическом смысле? Это отношение суммы ежемесячных платежей по всем кредитам и займам к ежемесячному доходу заёмщика. Банки рассчитывают его по методике ЦБ, но приблизительную цифру можно получить и самостоятельно. Достаточно сложить все обязательные платежи по кредитным картам, потребительским кредитам, ипотеке и автокредитам, которые вы платите каждый месяц, и разделить на ваш чистый доход (после вычета налогов).
Например, у вас два кредита: потребительский с платежом 15 тыс. руб. и кредитная карта с минимальным платежом 5 тыс. руб. Общая ежемесячная нагрузка составляет 20 тыс. руб. Зарплата после вычета НДФЛ составляет 70 тыс. руб. ПДН = 20 000 / 70 000 = 28,5%, что является безопасным уровнем. Если же к этим двум кредитам добавляется автокредит с платежом ещё 25 тыс. руб., нагрузка становится 45 тыс. руб. При той же зарплате ПДН = 45 000 / 70 000 = 64%, что уже зона повышенного риска.
Новые лимиты ЦБ бьют именно по таким заёмщикам. Банк, чтобы уложиться в 15% по рискованным ссудам, вынужден выбирать самых надёжных клиентов с низким ПДН или отказывать тем, у кого нагрузка выше 50%. Соблюсти эти пропорции и одновременно наращивать портфель становится всё сложнее.
Региональный аспект здесь особенно важен. В субъектах с низкими официальными доходами доля заёмщиков с высоким ПДН традиционно выше: люди берут кредиты, чтобы покрыть текущие расходы, и банки это понимают. Но теперь регулятор вынуждает их ужесточать скоринг по всей стране без региональных послаблений. В результате в регионах, где средняя зарплата ниже, отказы могут участиться заметнее, чем в Москве и Санкт-Петербурге.
Как это работает на практике? Заёмщик приходит в банк со стабильной «белой» зарплатой 60 тыс. руб., справкой 2-НДФЛ и хорошей кредитной историей. Но у него уже есть два действующих кредита с общим платежом 32 тыс. руб. ПДН = 53%. Банк видит, что в его портфеле доля таких клиентов уже близка к лимиту 15%, и принимает решение отказать. Не потому что заёмщик плохой, а потому что регуляторный лимит исчерпан. Происходит так называемое «выдавливание»: банк просто не может взять на баланс ещё один рискованный кредит, даже если формально клиент платёжеспособен.
Что делать, если вы планируете подавать заявку на кредит в ближайшее время? Первое: рассчитайте свой ПДН по формуле выше. Если он превышает 50%, лучше либо досрочно погасить один из мелких кредитов, чтобы снизить нагрузку, либо попробовать рефинансировать действующие займы с уменьшением ежемесячного платежа. Второе: проверьте кредитную историю в БКИ: ошибки и просрочки, даже мелкие, на фоне ужесточения лимитов будут играть против вас. Третье: не подавайте заявки в несколько банков одновременно: это создаёт избыточные запросы в бюро кредитных историй и снижает скоринговый балл.
Новые правила не означают, что кредиты станут недоступны. Просто банки станут более избирательными: будут одобрять тех, у кого низкая долговая нагрузка, и чаще отказывать клиентам с двумя-тремя действующими займами. По оценке аналитиков, которые приводятся в обзорах профильных ресурсов, количество отказов в сегменте потребительских кредитов в четвёртом квартале может вырасти на 5–8% по сравнению с третьим.
Перед тем как идти в банк, имеет смысл проверить свой ПДН в кредитном калькуляторе на сайте ЦБ или воспользоваться формулой самостоятельно. Это не гарантирует одобрения, но поможет понять, есть ли у вас шанс или стоит сначала снизить долговую нагрузку.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Супертанкеры пошли за нефтью в Россию
333-метровый супертанкер, груженный нефтью, покинул район Мурманска и взял курс к Суэцкому каналу. Это редкий случай, когда такие суда используют для вывоза...
«Газпром» отыскал замену сотням произведенных на Украине двигателей
РАО «Газпром» сообщает, что приступил к испытаниям нового российского газотурбинного двигателя, которому предстоит заменить сотни двигателей, которые...
Битва авиационных гигантов: ПД-14 проиграл Airbus по ключевым параметрам
Российский ПД-14 против американского PW1100G для Airbus A320neo. Сравнение характеристик выявило преимущества и недостатки каждого двигателя...

Санкции рухнули: Китай и Иран запустили тайную схему, которая взбесила США
Нефтяные сделки без доллара и западных банков становятся реальностью. Китай и Иран формируют альтернативный экономический контур...
РФ перекрыла газовый кран в Армению: источник раскрыл официальные причины
Газ перестанет поступать из России в Армению: в чём кроется причина и чем это угрожает взаимоотношениям стран...

Такого не было с 90-х: Россия внезапно и резко протрезвела
Статистика показала историческое снижение потребления алкоголя в России. Показатели оказались самыми низкими со времён 1990-х годов...
Урановые «хвосты» становятся топливом: Россия удвоила мощности стратегической переработки
В Зеленогорске запустили вторую российскую установку по обесфториванию обеднённого урана. Новое производство сокращает накопление химически агрессивного...
«Великий кризис» стучится в дверь
рампу доложили, сколько нефти осталось в стратегических запасах США...
Ужесточение миграционной политики в России начинает приносить плоды
Меры, предпринятые в РФ по ужесточению миграционной политики, работают. В то же время процессы реформирования системы контроля и регулирования миграционных...

Тысячи дронов, пустой рынок: эксперт раскрыл парадокс российской авиации
Авиаэксперт нашёл главную причину отставания российских гражданских беспилотников и указал на неожиданный ориентир для отрасли...

Ссора с Россией заставила финнов сжигать леса
Финны все больше вынуждены буквально сжигать собственные леса только ради того, чтобы согреться – вместо того, чтобы использовать их для выгодной переработки....
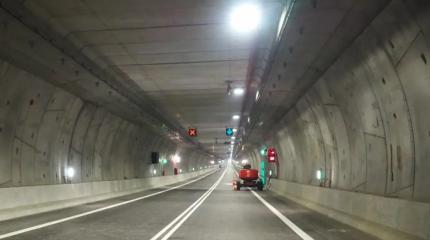
Польша строит огромный туннель под Карпатами недалеко от Украины
В Польше на глубине 100 метров под Карпатами строится 2-километровый туннель стоимостью 142 миллиона долларов для расширения трассы S19....
Конфискация 3 трлн. рублей у коррупционеров: масштаб борьбы со взятками
В России за последние годы суды вынесли решения о конфискации у лиц, признанных виновными в коррупционных преступлениях, имущества и денежных средств на сумму...

Мир начинает задыхаться без русского топлива
Мировой рынок ожидает «огромный дефицит топлива, который очень скоро станет очевидным», утверждают эксперты. Почему производство дизельного топлива оказалось в...
Больше не щедрая душа: Nestle, «Ашан» и «Леруа» перешли под контроль России
Российская компания с уставным капиталом в 15 тысяч рублей неожиданно получила контроль над «Ашан», «Лемана PRO» и Nestle...

Запасы нефти в Западной Сибири сильно переоценили
Ранее считалось, что поры этих пород заполнены нефтью на 85-100%. Однако анализ керна показал, что содержание воды в образцах может варьироваться от 20% до 70%...