
Большой взнос не означает полной компенсации: как читать будущие лимиты НСЖ
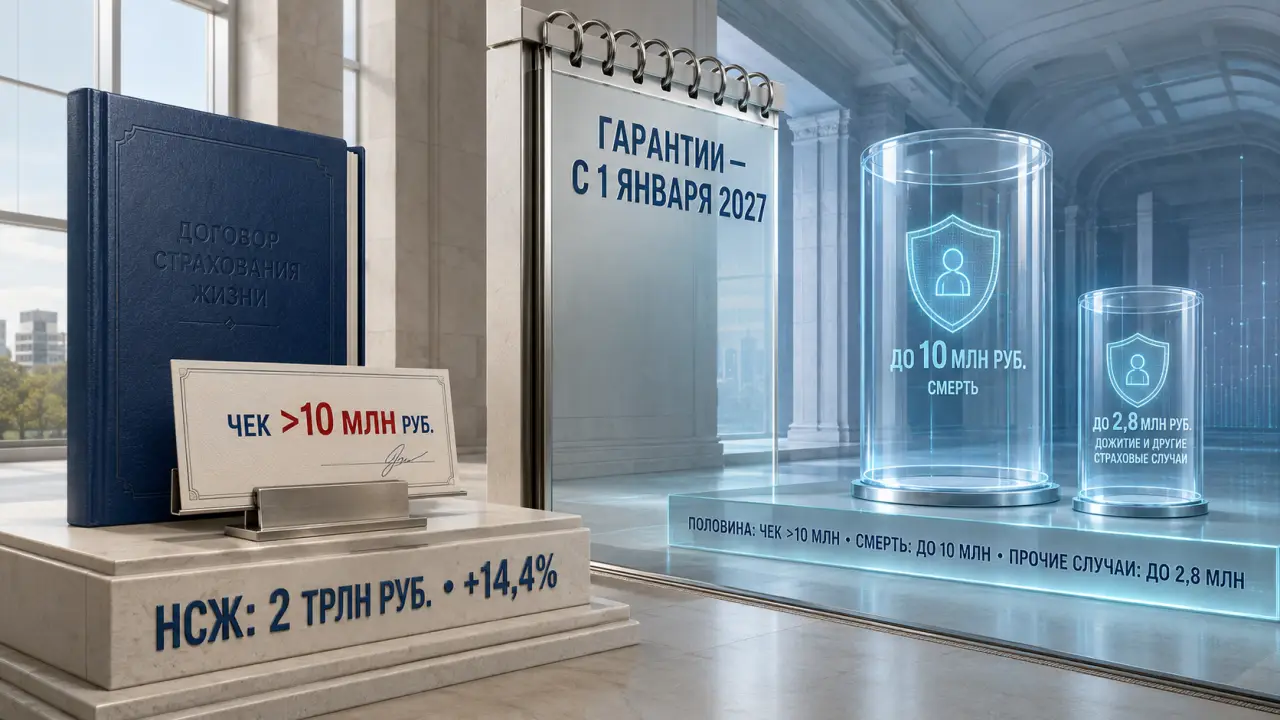
Накопительное страхование жизни стало главным источником роста страхового рынка в первом полугодии 2026 года. По данным Банка России, объём премий увеличился на 14,4% по сравнению с тем же периодом прошлого года и достиг 2 трлн руб.
Особенность нынешнего роста — крупные и преимущественно короткие договоры. Граждане чаще приобретали полисы НСЖ на срок до одного года с гарантированной доходностью, обычно внося деньги одним платежом. У половины таких договоров средний чек превышал 10 млн руб.
С 1 января 2027 года начнёт действовать система гарантий по договорам страхования жизни. Предельная сумма будет зависеть от события: до 10 млн руб. при смерти застрахованного и до 2,8 млн руб. при окончании договора или наступлении других страховых случаев.
В сообщении о рынке Банк России говорит о полисах с гарантированной доходностью. Это характеристика условий, которые страховщик закладывает в договор. Система, начинающая работу в 2027 году, решает другую задачу: она вводит предельные размеры защиты по договорам страхования жизни.
Смешивать эти понятия нельзя. Слово «гарантированная» в описании доходности само по себе не означает, что вся внесённая сумма уже защищена будущей государственной системой. До 1 января 2027 года новая гарантия ещё не действует, а после этой даты её предел будет определяться видом страхового события.
Особенно заметна граница на фоне среднего чека. Если он превышает 10 млн руб., это не означает автоматической защиты всей суммы. Даже максимальный будущий лимит сформулирован как «до 10 млн руб.» и относится к случаю смерти. Для окончания договора и других страховых событий предел ниже — до 2,8 млн руб.
Из переданной фактуры нельзя определить, какая сумма будет выплачена по конкретному полису. Для этого нужны условия самого договора, размер обязательств страховщика и вид наступившего события. Общие лимиты не заменяют индивидуальный расчёт и не позволяют заранее обещать владельцу полиса максимальную компенсацию.
Сейчас важно разделить две даты. На 24 августа 2026 года система гарантий ещё не вступила в действие. Упоминание о её запуске с 1 января 2027 года нельзя переносить на сегодняшний день и представлять как уже работающую защиту.
В переданном брифе не перечислены все действующие до 2027 года механизмы защиты владельца НСЖ. Поэтому материал не утверждает, что договор сегодня не защищён вообще, но и не приписывает ему государственную гарантию раньше установленной даты.
Перед подписанием или продлением договора полезно получить от страховщика письменные ответы на четыре вопроса:
Такой перечень не определяет выгодность НСЖ и не заменяет чтение договора. Он лишь помогает не смешивать доходность продукта, обещание конкретного страховщика и будущую систему защиты.
Рост до 2 трлн руб. показывает масштаб притока денег в страховые продукты. При этом половина рассматриваемых договоров имела средний чек свыше 10 млн руб. — сумму, сопоставимую с верхним будущим лимитом лишь для одного вида события и заметно превышающую предел в 2,8 млн руб. для окончания договора и других случаев.
Из этих данных не следует, что владельцы крупных полисов обязательно понесут потери. Они показывают другое: размер взноса и размер государственной гарантии нельзя считать одной величиной. Чем больше сумма договора, тем важнее заранее установить, какая часть обязательств основана на условиях страховщика, а какая с 2027 года окажется внутри установленного лимита.
До запуска системы главным ориентиром остаётся точная дата: 1 января 2027 года. Публикацию перед выходом следует обновить, если Банк России или оператор гарантийной системы уточнят порядок применения лимитов. Пока безопасный вывод один: будущая защита усилит договоры страхования жизни, но не превратит любую сумму по полису в полностью гарантированную государством.
Особенность нынешнего роста — крупные и преимущественно короткие договоры. Граждане чаще приобретали полисы НСЖ на срок до одного года с гарантированной доходностью, обычно внося деньги одним платежом. У половины таких договоров средний чек превышал 10 млн руб.
С 1 января 2027 года начнёт действовать система гарантий по договорам страхования жизни. Предельная сумма будет зависеть от события: до 10 млн руб. при смерти застрахованного и до 2,8 млн руб. при окончании договора или наступлении других страховых случаев.
Гарантированная доходность и государственная гарантия — не одно и то же
В сообщении о рынке Банк России говорит о полисах с гарантированной доходностью. Это характеристика условий, которые страховщик закладывает в договор. Система, начинающая работу в 2027 году, решает другую задачу: она вводит предельные размеры защиты по договорам страхования жизни.
Смешивать эти понятия нельзя. Слово «гарантированная» в описании доходности само по себе не означает, что вся внесённая сумма уже защищена будущей государственной системой. До 1 января 2027 года новая гарантия ещё не действует, а после этой даты её предел будет определяться видом страхового события.
Особенно заметна граница на фоне среднего чека. Если он превышает 10 млн руб., это не означает автоматической защиты всей суммы. Даже максимальный будущий лимит сформулирован как «до 10 млн руб.» и относится к случаю смерти. Для окончания договора и других страховых событий предел ниже — до 2,8 млн руб.
Из переданной фактуры нельзя определить, какая сумма будет выплачена по конкретному полису. Для этого нужны условия самого договора, размер обязательств страховщика и вид наступившего события. Общие лимиты не заменяют индивидуальный расчёт и не позволяют заранее обещать владельцу полиса максимальную компенсацию.
Что следует проверить в действующем договоре
Сейчас важно разделить две даты. На 24 августа 2026 года система гарантий ещё не вступила в действие. Упоминание о её запуске с 1 января 2027 года нельзя переносить на сегодняшний день и представлять как уже работающую защиту.
В переданном брифе не перечислены все действующие до 2027 года механизмы защиты владельца НСЖ. Поэтому материал не утверждает, что договор сегодня не защищён вообще, но и не приписывает ему государственную гарантию раньше установленной даты.
Перед подписанием или продлением договора полезно получить от страховщика письменные ответы на четыре вопроса:
- какая часть будущей выплаты прямо закреплена в договоре;
- к какому страховому событию относится указанная сумма;
- что произойдёт при завершении договора и при его досрочном прекращении;
- какая часть обязательств окажется в пределах гарантии после 1 января 2027 года.
Такой перечень не определяет выгодность НСЖ и не заменяет чтение договора. Он лишь помогает не смешивать доходность продукта, обещание конкретного страховщика и будущую систему защиты.
Почему тема стала массовой именно сейчас
Рост до 2 трлн руб. показывает масштаб притока денег в страховые продукты. При этом половина рассматриваемых договоров имела средний чек свыше 10 млн руб. — сумму, сопоставимую с верхним будущим лимитом лишь для одного вида события и заметно превышающую предел в 2,8 млн руб. для окончания договора и других случаев.
Из этих данных не следует, что владельцы крупных полисов обязательно понесут потери. Они показывают другое: размер взноса и размер государственной гарантии нельзя считать одной величиной. Чем больше сумма договора, тем важнее заранее установить, какая часть обязательств основана на условиях страховщика, а какая с 2027 года окажется внутри установленного лимита.
До запуска системы главным ориентиром остаётся точная дата: 1 января 2027 года. Публикацию перед выходом следует обновить, если Банк России или оператор гарантийной системы уточнят порядок применения лимитов. Пока безопасный вывод один: будущая защита усилит договоры страхования жизни, но не превратит любую сумму по полису в полностью гарантированную государством.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Завтра начнется голод: в Красноярском крае люди на грани катастрофы
«Сахар, соль, крупы, детское питание уже закончились»...
Денежная бомба уже тикает: РФ накроет крупнейшая волна дефолтов за 17 лет
Российский рынок облигаций столкнулся с крупнейшей волной дефолтов за последние 17 лет. Эксперты объяснили причины и рассказали, что делать держателям бумаг....

Небесный гигант идёт ва-банк: Ил-96-400М получил преимущество перед Airbus
Российский Ил-96-400М получил преимущества перед Airbus. Почему безопасность и независимость становятся важнее экономии топлива...
Lada «Чёрная дыра» — стопроцентно российская разработка
В Тольятти сконструирован двигатель внутреннего сгорания бюджетных средств...
ISW: «Россия терпит поражение не только на земле, но и в космосе»
Российская космическая группировка, отчасти аналогичная Starlink, успешно развивается, и заклинания Запада ей безразличны...
Плацкарт уже не будет прежним: РЖД готовят революцию для миллионов россиян
РЖД показали революционный плацкартный вагон. Просторнее, удобнее и современнее привычных поездов дальнего следования...
Пьяницы и хулиганы и возьмут на себя все тяготы содержания страны
Ради доходов казны населению предложат вспомнить все свои самые дрянные привычки — главное, чтобы платило исправно...
Власти бьют тревогу из-за избытка дизеля: запрет на экспорт вышел боком
Россия может частично открыть экспорт дизельного топлива в октябре. Власти опасаются перепроизводства и нехватки мощностей для хранения...

Россия получит миллионы гектаров новых сельхозземель. Бесплатно
Россия нагревается примерно в 2,5 раза быстрее планеты в среднем. И для нас это не только история про пожары, засухи и тающую мерзлоту. Есть и обратная...
Секретное оружие нефтяников: КамАЗ вернул в строй легендарную КМУ ИНМАН
Легендарный ИНМАН ИФ 300 вернулся. КамАЗ и российские производители выпустили новую партию спецтехники для нефтегазовой отрасли...
Климатическая бомба: в Европе раскрыли страшную тайну турецких свалок
Турецкие свалки отходов стали угрозой для Европы и мира, считают экологи. Спутники обнаружили возле Стамбула гигантские источники метана...

Кровь в кабине и резкое пике: пилот раскрыл опасную проблему авиации РФ
После атаки второго пилота на борту Flydubai эксперт заявил о необходимости мировых стандартов медицинского контроля экипажей...
Ракеты на паллетах: Ил-76МД-90А может стать самолётом-арсеналом
Военный эксперт предложил превратить военно-транспортный Ил-76МД-90А в самолёт-арсенал по образцу американской программы...

«Маяк» не светит и не греет: в городе атомщиков нет электричества и воды
В домах производителей оружейного плутония догорают последние свечи...
Компенсация по советским вкладам: кто и сколько получит
Новость для тех, кто в советские времена имел несчастье хранить деньги на сберкнижке, скорее приятная. Российские семьи смогут вернуть сбережения, сгоревшие в...
«Ловушка для дураков»: Как США кинули весь мир с ВТО
Стоит ли России оставаться в ВТО, в которую мы так стремились, и где нас обманули?...