
Почему нейтральная ставка не обещает скорого удешевления кредитов
Новая аналитическая записка Банка России даёт ориентир, вокруг которого в долгосрочном равновесии процентная ставка не должна ни разгонять экономику, ни сдерживать её. Медианная оценка реальной нейтральной ставки составила 4,4%, межквартильный диапазон — от 3,4% до 5,2%.
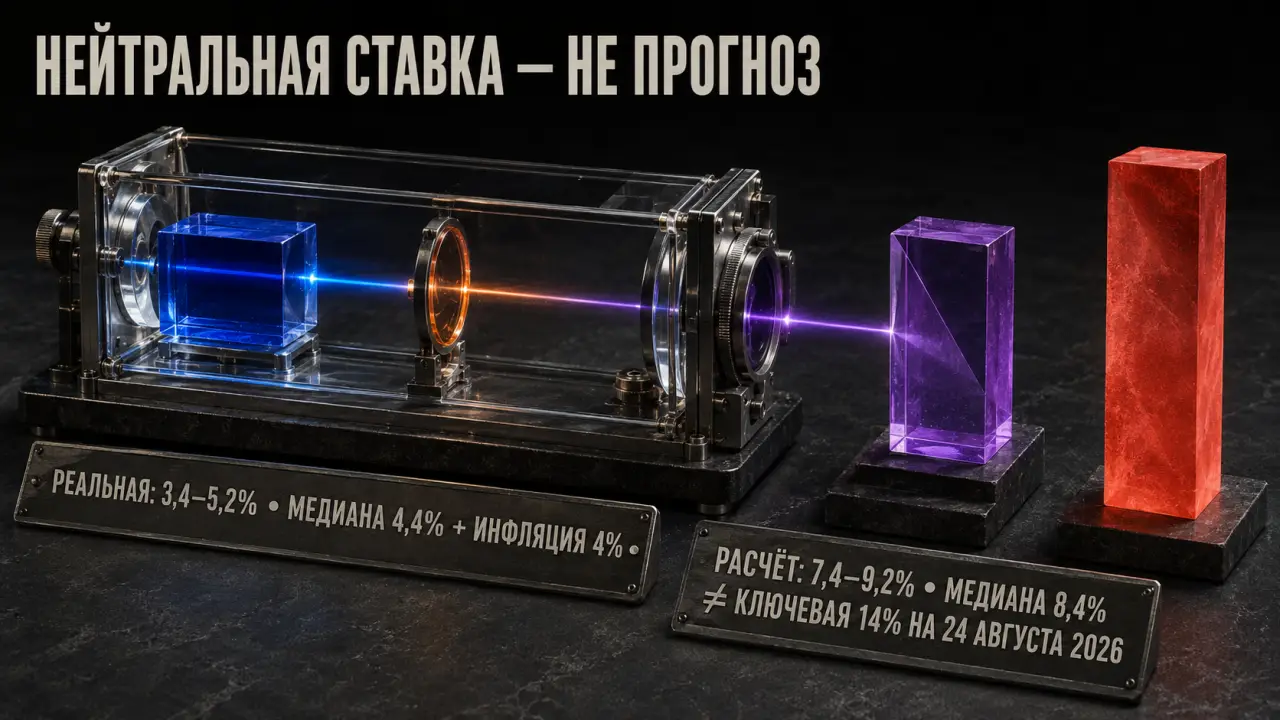
Чтобы перевести этот показатель в номинальное выражение, редакция использовала переданное в брифе допущение: инфляция находится на цели Банка России 4%. Сложение даёт диапазон 7,4–9,2% и медианный ориентир 8,4%.
Этот расчёт не означает, что ключевая ставка должна быстро опуститься до 8,4%. Он также не обещает кредит по такой ставке. Нейтральный уровень, ключевая ставка и ставка конкретного банковского продукта — разные показатели.
Речь идёт о реальной ставке, то есть показателе без инфляционной составляющей. В модели Банка России она описывает такое состояние денежно-кредитных условий, при котором ставка не стимулирует спрос и одновременно не ограничивает его.
Поэтому к реальной оценке 3,4–5,2% для наглядности добавлена инфляционная цель 4%. Получившиеся 7,4–9,2% — редакционный структурный ориентир при строго заданном условии, а не решение совета директоров Банка России и не объявленная траектория ставки.
На 24 августа 2026 года фактическая картина иная: ключевая ставка составляет 14%, а годовая инфляция по итогам июля — около 6%. Уже это показывает, почему нейтральную оценку нельзя переносить в сегодняшний банковский договор. Расчёт построен для состояния, в котором инфляция равна цели, тогда как переданный фактический показатель выше 4%.
Даже совпадение инфляции с целью не превратило бы нейтральный уровень в автоматическую ставку кредита. В брифе нет данных о процентах по ипотеке, потребительским займам или кредитным картам. Поэтому материал не называет будущую цену этих продуктов и не устанавливает срок их удешевления.
Медиана 4,4% и диапазон 3,4–5,2% получены из оценок нейтральной реальной ставки. Они описывают модельный ориентир, а не календарный план действий регулятора. Прибавление 4% отвечает только на условный вопрос: каким был бы номинальный уровень при инфляции точно на цели.
Из расчёта нельзя вывести дату следующего снижения ключевой ставки, величину этого шага или уровень к концу года. Нельзя также утверждать, что банковские кредиты будут выдаваться под 7,4–9,2%: ставки кредитных продуктов в переданной фактуре вообще не представлены.
По той же причине заголовок о «возвращении дешёвых кредитов» требует оговорки. Слово «дешёвые» не имеет заданного числового порога, а новая записка Банка России исследует нейтральную ставку, а не предложения банков населению.
Корректный вывод уже и полезнее: даже при достижении инфляционной цели структурный номинальный ориентир, полученный из новой оценки, находится заметно выше нуля. Но он показывает устройство долгосрочного равновесия, а не цену будущего кредита для конкретного человека.
Для читателя эта оценка служит не сигналом немедленно брать или откладывать кредит, а границей интерпретации новостей о денежной политике. Снижение ключевой ставки и приближение к нейтральному уровню — не одно событие, а расчётный ориентир не равен розничному предложению банка.
При обсуждении будущих ставок нужно отдельно проверять три величины: текущую ключевую ставку, фактическую инфляцию и условия конкретного кредитного продукта. В переданном брифе надёжно установлены первые две и модельная оценка нейтрального уровня; данных для прогноза третьей нет.
Следующий содержательный рубеж — новые решения Банка России и обновление инфляционных данных. До их публикации диапазон 7,4–9,2% следует подписывать как редакционный расчёт при инфляции 4%. Любое обещание конкретной даты возвращения «дешёвых кредитов» вышло бы за пределы опубликованной оценки.
Чтобы перевести этот показатель в номинальное выражение, редакция использовала переданное в брифе допущение: инфляция находится на цели Банка России 4%. Сложение даёт диапазон 7,4–9,2% и медианный ориентир 8,4%.
Этот расчёт не означает, что ключевая ставка должна быстро опуститься до 8,4%. Он также не обещает кредит по такой ставке. Нейтральный уровень, ключевая ставка и ставка конкретного банковского продукта — разные показатели.
Что означает слово «нейтральная»
Речь идёт о реальной ставке, то есть показателе без инфляционной составляющей. В модели Банка России она описывает такое состояние денежно-кредитных условий, при котором ставка не стимулирует спрос и одновременно не ограничивает его.
Поэтому к реальной оценке 3,4–5,2% для наглядности добавлена инфляционная цель 4%. Получившиеся 7,4–9,2% — редакционный структурный ориентир при строго заданном условии, а не решение совета директоров Банка России и не объявленная траектория ставки.
На 24 августа 2026 года фактическая картина иная: ключевая ставка составляет 14%, а годовая инфляция по итогам июля — около 6%. Уже это показывает, почему нейтральную оценку нельзя переносить в сегодняшний банковский договор. Расчёт построен для состояния, в котором инфляция равна цели, тогда как переданный фактический показатель выше 4%.
Даже совпадение инфляции с целью не превратило бы нейтральный уровень в автоматическую ставку кредита. В брифе нет данных о процентах по ипотеке, потребительским займам или кредитным картам. Поэтому материал не называет будущую цену этих продуктов и не устанавливает срок их удешевления.
Почему цифра 8,4% не является прогнозом
Медиана 4,4% и диапазон 3,4–5,2% получены из оценок нейтральной реальной ставки. Они описывают модельный ориентир, а не календарный план действий регулятора. Прибавление 4% отвечает только на условный вопрос: каким был бы номинальный уровень при инфляции точно на цели.
Из расчёта нельзя вывести дату следующего снижения ключевой ставки, величину этого шага или уровень к концу года. Нельзя также утверждать, что банковские кредиты будут выдаваться под 7,4–9,2%: ставки кредитных продуктов в переданной фактуре вообще не представлены.
По той же причине заголовок о «возвращении дешёвых кредитов» требует оговорки. Слово «дешёвые» не имеет заданного числового порога, а новая записка Банка России исследует нейтральную ставку, а не предложения банков населению.
Корректный вывод уже и полезнее: даже при достижении инфляционной цели структурный номинальный ориентир, полученный из новой оценки, находится заметно выше нуля. Но он показывает устройство долгосрочного равновесия, а не цену будущего кредита для конкретного человека.
Как использовать новый ориентир
Для читателя эта оценка служит не сигналом немедленно брать или откладывать кредит, а границей интерпретации новостей о денежной политике. Снижение ключевой ставки и приближение к нейтральному уровню — не одно событие, а расчётный ориентир не равен розничному предложению банка.
При обсуждении будущих ставок нужно отдельно проверять три величины: текущую ключевую ставку, фактическую инфляцию и условия конкретного кредитного продукта. В переданном брифе надёжно установлены первые две и модельная оценка нейтрального уровня; данных для прогноза третьей нет.
Следующий содержательный рубеж — новые решения Банка России и обновление инфляционных данных. До их публикации диапазон 7,4–9,2% следует подписывать как редакционный расчёт при инфляции 4%. Любое обещание конкретной даты возвращения «дешёвых кредитов» вышло бы за пределы опубликованной оценки.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Завтра начнется голод: в Красноярском крае люди на грани катастрофы
«Сахар, соль, крупы, детское питание уже закончились»...
Денежная бомба уже тикает: РФ накроет крупнейшая волна дефолтов за 17 лет
Российский рынок облигаций столкнулся с крупнейшей волной дефолтов за последние 17 лет. Эксперты объяснили причины и рассказали, что делать держателям бумаг....

Небесный гигант идёт ва-банк: Ил-96-400М получил преимущество перед Airbus
Российский Ил-96-400М получил преимущества перед Airbus. Почему безопасность и независимость становятся важнее экономии топлива...
Lada «Чёрная дыра» — стопроцентно российская разработка
В Тольятти сконструирован двигатель внутреннего сгорания бюджетных средств...
ISW: «Россия терпит поражение не только на земле, но и в космосе»
Российская космическая группировка, отчасти аналогичная Starlink, успешно развивается, и заклинания Запада ей безразличны...
Плацкарт уже не будет прежним: РЖД готовят революцию для миллионов россиян
РЖД показали революционный плацкартный вагон. Просторнее, удобнее и современнее привычных поездов дальнего следования...
Пьяницы и хулиганы и возьмут на себя все тяготы содержания страны
Ради доходов казны населению предложат вспомнить все свои самые дрянные привычки — главное, чтобы платило исправно...
Власти бьют тревогу из-за избытка дизеля: запрет на экспорт вышел боком
Россия может частично открыть экспорт дизельного топлива в октябре. Власти опасаются перепроизводства и нехватки мощностей для хранения...

Россия получит миллионы гектаров новых сельхозземель. Бесплатно
Россия нагревается примерно в 2,5 раза быстрее планеты в среднем. И для нас это не только история про пожары, засухи и тающую мерзлоту. Есть и обратная...
Секретное оружие нефтяников: КамАЗ вернул в строй легендарную КМУ ИНМАН
Легендарный ИНМАН ИФ 300 вернулся. КамАЗ и российские производители выпустили новую партию спецтехники для нефтегазовой отрасли...
Климатическая бомба: в Европе раскрыли страшную тайну турецких свалок
Турецкие свалки отходов стали угрозой для Европы и мира, считают экологи. Спутники обнаружили возле Стамбула гигантские источники метана...

Кровь в кабине и резкое пике: пилот раскрыл опасную проблему авиации РФ
После атаки второго пилота на борту Flydubai эксперт заявил о необходимости мировых стандартов медицинского контроля экипажей...
Ракеты на паллетах: Ил-76МД-90А может стать самолётом-арсеналом
Военный эксперт предложил превратить военно-транспортный Ил-76МД-90А в самолёт-арсенал по образцу американской программы...

«Маяк» не светит и не греет: в городе атомщиков нет электричества и воды
В домах производителей оружейного плутония догорают последние свечи...
Компенсация по советским вкладам: кто и сколько получит
Новость для тех, кто в советские времена имел несчастье хранить деньги на сберкнижке, скорее приятная. Российские семьи смогут вернуть сбережения, сгоревшие в...
«Ловушка для дураков»: Как США кинули весь мир с ВТО
Стоит ли России оставаться в ВТО, в которую мы так стремились, и где нас обманули?...