
Займ под залог квартиры: что проверить до подписания договора
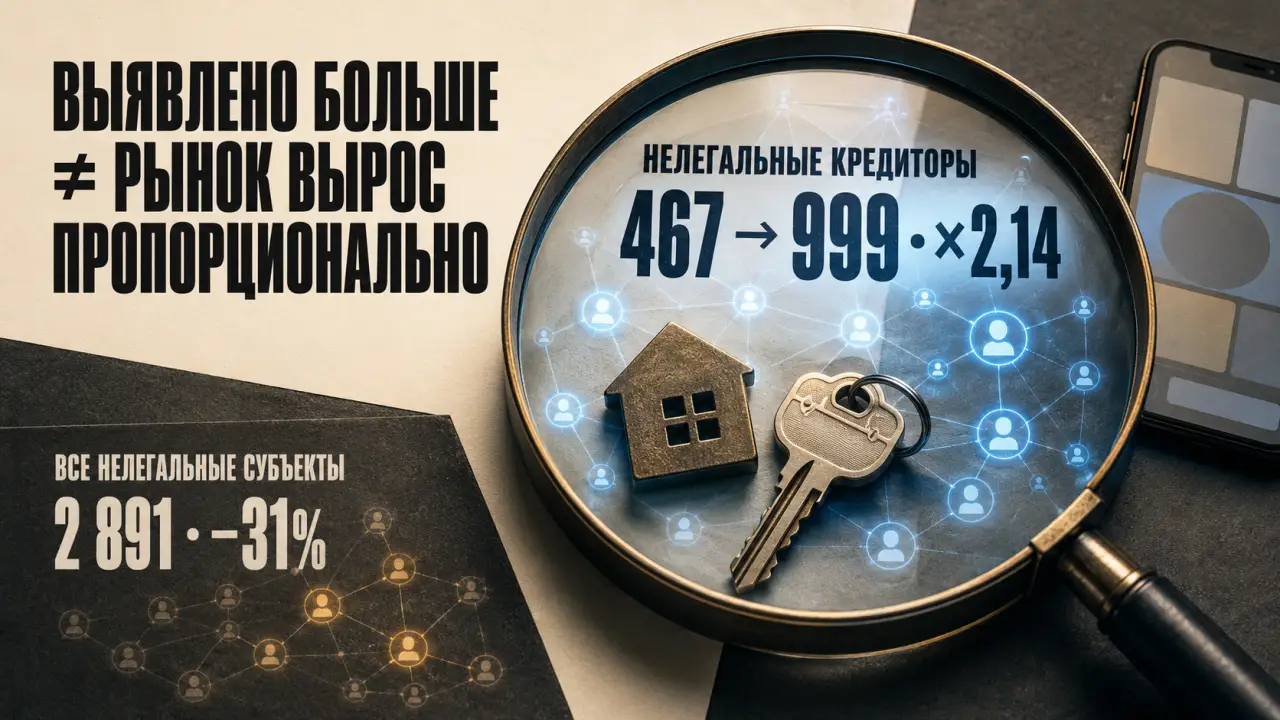
Банк России за первое полугодие 2026 года выявил 999 субъектов с признаками нелегального кредитора. Годом ранее их было 467. Редакционный расчёт по данным регулятора показывает рост в 2,14 раза — округлённо в 2,1 раза.
Этот результат нельзя читать как простое доказательство того, что рынок нелегальных займов вырос ровно в такой же пропорции. Сам Банк России объясняет динамику двумя обстоятельствами. С одной стороны, людям с высокой долговой нагрузкой сложнее получить деньги у банков и микрофинансовых организаций. С другой — регулятор стал использовать сведения Росреестра и Федеральной службы судебных приставов, чтобы выявлять скрытые схемы кредитования под залог недвижимости.
Для заёмщика разница в методике подсчёта не отменяет главного: предложение получить деньги вне привычного банка или МФО требует отдельной проверки. Особенно если обеспечением становится квартира, дом или другая недвижимость.
По данным Банка России, предложения нелегальных кредиторов распространяются через страницы и группы в социальных сетях, а также через платформы объявлений. Внешне такое предложение может соседствовать с обычной рекламой товаров и услуг. Удобный канал связи, быстрый ответ и обещание рассмотреть заявку без привычной банковской процедуры сами по себе не подтверждают статус того, кто предлагает деньги.
Проблема начинается там, где заёмщик оценивает только размер платежа и скорость выдачи, но не устанавливает, кто именно будет второй стороной договора. Слова «частный инвестор», «финансовый партнёр» или другое коммерческое обозначение не заменяют проверку участника финансового рынка.
Банк России ведёт сервис проверки участника финансового рынка и отдельный список компаний и проектов с выявленными признаками нелегальной деятельности. Проверка по официальному сайту регулятора должна предшествовать подписанию документов и передаче денег или имущества. При этом отсутствие названия в списке нелегальных субъектов нельзя автоматически понимать как гарантию безопасности: сначала нужно установить точное юридическое наименование стороны сделки.
Перед займом под залог недвижимости полезно разделить решение на два вопроса. Первый — действительно ли человеку нужны заёмные деньги на предложенных условиях. Второй — имеет ли организация право предлагать соответствующую финансовую услугу. Положительный ответ на первый вопрос не заменяет второй.
Последний пункт не является формальностью. В статистике регулятора отдельно появились случаи теневого кредитования, когда займы под залог недвижимости выдавали физические лица или индивидуальные предприниматели. Это не означает, что любой частный заём автоматически незаконен или что каждый такой займ является мошенничеством. Но бытовое впечатление о человеке, объявление на известной площадке и даже наличие договора не отвечают на вопрос о правовом статусе предлагаемой финансовой услуги.
У Банка России есть две разные точки проверки. Реестр участников позволяет установить, работает ли организация на финансовом рынке легально. Список субъектов с признаками нелегальной деятельности показывает тех, кого регулятор уже выявил в ходе своей работы. Эти инструменты дополняют друг друга, но не заменяют чтение самого договора.
Важно проверять именно ту сторону, которая получит права по договору, а не посредника, автора объявления или название страницы в социальной сети. Если в рекламе фигурирует один бренд, а в документах — другое лицо, проверка по рекламному названию не даёт достаточного ответа.
Данные ЦБ показывают и более широкий фон. Всего в январе–июне 2026 года регулятор выявил 2 891 субъект с признаками нелегальной деятельности на финансовом рынке. Общее число оказалось почти на 31% меньше, чем годом ранее. Однако внутри этой статистики направление нелегального кредитования пошло против общей динамики: 999 выявленных субъектов против 467 в первом полугодии 2025 года.
Поэтому снижение общего количества нелегальных проектов не делает предложение займа вне банка менее требовательным к проверке. Для человека, который уже получил отказ из-за высокой долговой нагрузки, привлекательность «запасного выхода» особенно велика. Именно в этот момент полезнее всего сделать паузу: установить сторону договора, проверить её у регулятора и только после этого обсуждать условия залога.
Этот результат нельзя читать как простое доказательство того, что рынок нелегальных займов вырос ровно в такой же пропорции. Сам Банк России объясняет динамику двумя обстоятельствами. С одной стороны, людям с высокой долговой нагрузкой сложнее получить деньги у банков и микрофинансовых организаций. С другой — регулятор стал использовать сведения Росреестра и Федеральной службы судебных приставов, чтобы выявлять скрытые схемы кредитования под залог недвижимости.
Для заёмщика разница в методике подсчёта не отменяет главного: предложение получить деньги вне привычного банка или МФО требует отдельной проверки. Особенно если обеспечением становится квартира, дом или другая недвижимость.
Почему привлекательная ставка ещё ничего не доказывает
По данным Банка России, предложения нелегальных кредиторов распространяются через страницы и группы в социальных сетях, а также через платформы объявлений. Внешне такое предложение может соседствовать с обычной рекламой товаров и услуг. Удобный канал связи, быстрый ответ и обещание рассмотреть заявку без привычной банковской процедуры сами по себе не подтверждают статус того, кто предлагает деньги.
Проблема начинается там, где заёмщик оценивает только размер платежа и скорость выдачи, но не устанавливает, кто именно будет второй стороной договора. Слова «частный инвестор», «финансовый партнёр» или другое коммерческое обозначение не заменяют проверку участника финансового рынка.
Банк России ведёт сервис проверки участника финансового рынка и отдельный список компаний и проектов с выявленными признаками нелегальной деятельности. Проверка по официальному сайту регулятора должна предшествовать подписанию документов и передаче денег или имущества. При этом отсутствие названия в списке нелегальных субъектов нельзя автоматически понимать как гарантию безопасности: сначала нужно установить точное юридическое наименование стороны сделки.
Что должно заставить остановиться
Перед займом под залог недвижимости полезно разделить решение на два вопроса. Первый — действительно ли человеку нужны заёмные деньги на предложенных условиях. Второй — имеет ли организация право предлагать соответствующую финансовую услугу. Положительный ответ на первый вопрос не заменяет второй.
- Не ограничивайтесь названием из объявления. Для проверки нужно точное наименование стороны, которая будет указана в договоре.
- Сверьте кредитора через официальный сайт Банка России до подписания документов.
- Отдельно проверьте, не включён ли проект или организация в список субъектов с признаками нелегальной деятельности.
- Не принимайте срочность, обещание низкой ставки или готовность работать с высокой долговой нагрузкой за доказательство надёжности.
- Если предметом залога становится недвижимость, не подписывайте документы, смысл и последствия которых вам непонятны.
Последний пункт не является формальностью. В статистике регулятора отдельно появились случаи теневого кредитования, когда займы под залог недвижимости выдавали физические лица или индивидуальные предприниматели. Это не означает, что любой частный заём автоматически незаконен или что каждый такой займ является мошенничеством. Но бытовое впечатление о человеке, объявление на известной площадке и даже наличие договора не отвечают на вопрос о правовом статусе предлагаемой финансовой услуги.
Куда смотреть до сделки
У Банка России есть две разные точки проверки. Реестр участников позволяет установить, работает ли организация на финансовом рынке легально. Список субъектов с признаками нелегальной деятельности показывает тех, кого регулятор уже выявил в ходе своей работы. Эти инструменты дополняют друг друга, но не заменяют чтение самого договора.
Важно проверять именно ту сторону, которая получит права по договору, а не посредника, автора объявления или название страницы в социальной сети. Если в рекламе фигурирует один бренд, а в документах — другое лицо, проверка по рекламному названию не даёт достаточного ответа.
Данные ЦБ показывают и более широкий фон. Всего в январе–июне 2026 года регулятор выявил 2 891 субъект с признаками нелегальной деятельности на финансовом рынке. Общее число оказалось почти на 31% меньше, чем годом ранее. Однако внутри этой статистики направление нелегального кредитования пошло против общей динамики: 999 выявленных субъектов против 467 в первом полугодии 2025 года.
Поэтому снижение общего количества нелегальных проектов не делает предложение займа вне банка менее требовательным к проверке. Для человека, который уже получил отказ из-за высокой долговой нагрузки, привлекательность «запасного выхода» особенно велика. Именно в этот момент полезнее всего сделать паузу: установить сторону договора, проверить её у регулятора и только после этого обсуждать условия залога.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Такого не было со времён СССР: что обнаружили за ударами по российским НПЗ
Удары по российским НПЗ создают риски для топливного рынка. Эксперт объяснил стратегию Киева и экономические последствия...

Завтра начнется голод: в Красноярском крае люди на грани катастрофы
«Сахар, соль, крупы, детское питание уже закончились»...
Небесный гигант идёт ва-банк: Ил-96-400М получил преимущество перед Airbus
Российский Ил-96-400М получил преимущества перед Airbus. Почему безопасность и независимость становятся важнее экономии топлива...

Советская легенда изменилась до неузнаваемости: чем удивил новый «Урал»
Советский «Урал» изменился до неузнаваемости. Новый Neo 500 получил китайский мотор, тормоза Brembo и современную электронику...
«Мы замерзаем. Мэр, ау!»: Город атомщиков на грани социального взрыва
Коммунальный коллапс может настичь жителей Озёрска, имеющего стратегическое значение для страны...
Двигатель ПД-14 на складе, а самолёт не дозрел: что тормозит выпуск МС-21
Эксперт раскрыл, почему двигатели ПД‑14 приходят на Иркутский авиазавод раньше, чем самолёты МС‑21 доходят до этапа их установки...

Восстановить дата-центры «Яндекса» будет очень сложно
В Ассоциации цифровых платформ резонно замечают по поводу сбоя сервисов «Яндекса»: «Для цифрового бизнеса это существенно сложнее обычного сбоя, который...
Ту-214 назвали недоделком: почему легендарный самолёт снова оказался лишним
Ту-214 снова готовят к массовому производству. Почему сроки срывались, авиакомпании требовали переделок и есть ли будущее у лайнера?...
Власти бьют тревогу из-за избытка дизеля: запрет на экспорт вышел боком
Россия может частично открыть экспорт дизельного топлива в октябре. Власти опасаются перепроизводства и нехватки мощностей для хранения...

Доллар, гудбай! Назван реальный конкурент американской валюты
Европейцы и японцы в обозримой перспективе вряд ли вернут России ее золотовалютные резервы...
Россию хотят отрезать от важного транспортного коридора
Работа по созданию точек напряженности под боком у России, равно как и попытки изолировать нашу страну, не прекращаются ни на минуту....
Китайские «Танки» стремительно покоряют губернаторства Урала
Что представляют собой автопарки региональных администраций и как они соотносятся с местными бюджетами...
Lada осталась без господдержки: что будет с ценами и продажами автомобилей
Льготное автокредитование в России приостановлено. АвтоВАЗ предупредил о рисках для продаж Lada в ближайшем будущем...
Кризис в общепите: эксперты назвали главного врага ресторанов в России
Общепит теряет клиентов: эксперты раскрыли, что подталкивает рестораны к закрытию и как готовая еда перетягивает спрос...

«Маяк» не светит и не греет: в городе атомщиков нет электричества и воды
В домах производителей оружейного плутония догорают последние свечи...
Компенсация по советским вкладам: кто и сколько получит
Новость для тех, кто в советские времена имел несчастье хранить деньги на сберкнижке, скорее приятная. Российские семьи смогут вернуть сбережения, сгоревшие в...