
Как упоминание активов влияет на тип доходности в договоре
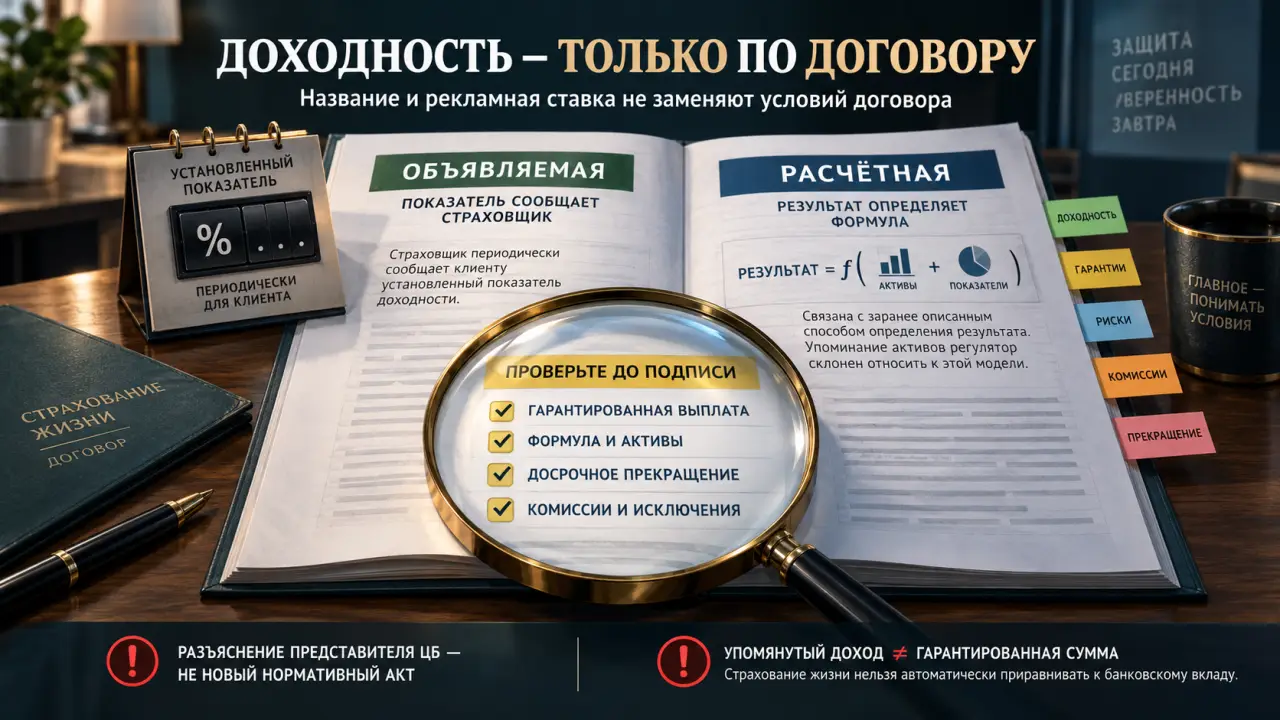
Договор страхования жизни с упоминанием дохода нельзя оценивать только по рекламной ставке или ожидаемой сумме в конце срока. На конференции представитель Банка России объяснил различие между продуктами с объявляемой и расчётной доходностью. «Финмаркет» передал содержание выступления в собственном репортаже.
Это уточнение важно читать в правильном статусе. Речь идёт о публичном разъяснении позиции представителя регулятора, а не о новом нормативном акте, вступившем в силу в день конференции. Поэтому безопасный вывод для клиента один: название доходности не заменяет чтения условий конкретного договора.
В изложении «Финмаркета» объявляемая доходность означает модель, при которой страховщик периодически сообщает клиенту установленный показатель. Расчётная доходность связана с заранее описанным способом определения результата. Представитель ЦБ указал, что упоминание активов в договоре регулятор склонен относить к расчётной доходности.
Из этого нельзя делать вывод, что любая сумма дохода гарантирована. Также нельзя автоматически приравнивать договор страхования жизни к банковскому вкладу или брокерскому счёту. У продуктов различаются правовая конструкция, риски, порядок досрочного прекращения и условия выплаты.
Переданный бриф не содержит полного текста закона, нормативных актов Банка России и типового договора. Поэтому статья не определяет юридическую квалификацию конкретного продукта и не утверждает, что конференционное разъяснение само по себе создаёт новое обязательное правило для всех страховщиков.
Ответы должны находиться в документах, а не только в презентации продавца. Если размер будущей выплаты зависит от формулы, клиенту нужен её полный текст, исходные показатели и понятное объяснение неблагоприятного сценария. Если доход объявляет страховщик, важно выяснить, на какой срок действует объявленный показатель и какая часть результата закреплена договором.
Особого внимания требует досрочное прекращение. Длительный срок сам по себе не гарантирует, что внесённые деньги можно забрать без потерь в любой момент. Точные последствия определяются условиями конкретного договора; в брифе они не представлены, поэтому универсальную сумму возврата назвать нельзя.
Полезный вопрос звучит не «сколько я заработаю», а «какое обязательство страховщика закреплено в договоре и при каких условиях сумма может оказаться меньше ожидаемой». Следом стоит попросить показать пункты о досрочном прекращении, комиссиях, исключениях и порядке расчёта выплаты.
Не следует подписывать документ, если ключевые ответы существуют только устно или в рекламной таблице. При этом сам факт сложной формулы ещё не доказывает недобросовестность продукта. Задача клиента — понять условия и сопоставить их со своим сроком, целями и готовностью принять риск.
Материал не заменяет юридическую проверку договора и не является индивидуальной инвестиционной рекомендацией. Перед публикацией редакции необходимо сверить правовые формулировки с действующими нормами и документами Банка России.
Это уточнение важно читать в правильном статусе. Речь идёт о публичном разъяснении позиции представителя регулятора, а не о новом нормативном акте, вступившем в силу в день конференции. Поэтому безопасный вывод для клиента один: название доходности не заменяет чтения условий конкретного договора.
Два подхода к доходу
В изложении «Финмаркета» объявляемая доходность означает модель, при которой страховщик периодически сообщает клиенту установленный показатель. Расчётная доходность связана с заранее описанным способом определения результата. Представитель ЦБ указал, что упоминание активов в договоре регулятор склонен относить к расчётной доходности.
Из этого нельзя делать вывод, что любая сумма дохода гарантирована. Также нельзя автоматически приравнивать договор страхования жизни к банковскому вкладу или брокерскому счёту. У продуктов различаются правовая конструкция, риски, порядок досрочного прекращения и условия выплаты.
Переданный бриф не содержит полного текста закона, нормативных актов Банка России и типового договора. Поэтому статья не определяет юридическую квалификацию конкретного продукта и не утверждает, что конференционное разъяснение само по себе создаёт новое обязательное правило для всех страховщиков.
Что проверить до подписи
- Как в договоре названа доходность и где описан порядок её определения.
- Есть ли гарантированная часть выплаты и какими пунктами договора она установлена.
- От каких показателей или активов зависит дополнительный результат.
- Кто принимает риск неблагоприятного изменения этих показателей.
- Какую сумму клиент получит при досрочном прекращении договора.
- Какие комиссии, удержания и исключения предусмотрены условиями.
- Какой объём страховой защиты действует и какие события не признаются страховыми.
Ответы должны находиться в документах, а не только в презентации продавца. Если размер будущей выплаты зависит от формулы, клиенту нужен её полный текст, исходные показатели и понятное объяснение неблагоприятного сценария. Если доход объявляет страховщик, важно выяснить, на какой срок действует объявленный показатель и какая часть результата закреплена договором.
Особого внимания требует досрочное прекращение. Длительный срок сам по себе не гарантирует, что внесённые деньги можно забрать без потерь в любой момент. Точные последствия определяются условиями конкретного договора; в брифе они не представлены, поэтому универсальную сумму возврата назвать нельзя.
Как разговаривать с продавцом
Полезный вопрос звучит не «сколько я заработаю», а «какое обязательство страховщика закреплено в договоре и при каких условиях сумма может оказаться меньше ожидаемой». Следом стоит попросить показать пункты о досрочном прекращении, комиссиях, исключениях и порядке расчёта выплаты.
Не следует подписывать документ, если ключевые ответы существуют только устно или в рекламной таблице. При этом сам факт сложной формулы ещё не доказывает недобросовестность продукта. Задача клиента — понять условия и сопоставить их со своим сроком, целями и готовностью принять риск.
Материал не заменяет юридическую проверку договора и не является индивидуальной инвестиционной рекомендацией. Перед публикацией редакции необходимо сверить правовые формулировки с действующими нормами и документами Банка России.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Кошмар пожилых водителей: почему россияне старше 55 лет останутся без прав
Новые медицинские требования к водителям вызывают вопросы. Какие заболевания мешают управлять машиной и как оспорить отказ врачей...

Прятавшиеся в Норвегии тяжеловозы для «Арктик СПГ – 2» не отпускают
Суда-тяжеловозы, прятавшиеся от шторма в Северном море в норвежской бухте 13 октября, не могут покинуть место стоянки. Власти Норвегии официально задержали...
МКС отсекает «больную конечность». И эта конечность российская
Российский сегмент МКС прощается с аварийным отсеком. По информации, которую подтвердили в космической отрасли, Роскосмос все же согласился на уговоры NASA...
Тотальный блэкаут в Крыму. Что дальше?
24 октября в 0.35 в Крыму произошёл тотальный блэкаут. Весь полуостров разом погрузился в темноту. Никакой информации о произошедшем, лишь догадки, так как,...
12600 кВт для БАМа и Транссиба: РФ собрала тягач, который потеснит «Ермак»
Россия собрала первый электровоз 2ЭС9 мощностью 12600 кВт. Машина рассчитана на поезда до 7100 тонн и готовится к испытаниям...
Самолётов нет, продукты не довезли: транспортная система России дала сбой
Прошли кадровые перестановки, а с ними ещё ярче обозначились острые проблемы в России. Новое назначение на пост главы Минтранса, конечно, не случайно. В стране...
Провал Астаны в арбитраже: Колониальная схема грабежа Казахстана
Кабальные контракты, заключенные еще в 90-е и в нулевые при Назарбаеве, не только остались в силе - подписываются новые, не менее грабительские...

Спросят за каждую копейку: банки начнут выяснять источники наличных россиян
Российским банкам рекомендовали проверять крупные операции с наличными. Какие суммы указал ЦБ и в каких случаях могут потребоваться документы...
Буря в винной бутылке: «Вкус мерзкий, недружественный, с нотками русофобии»
Недруг уходит, а вино остаётся — Франция нарастила поставки в РФ в пять раз из-за опасения заградительных пошлин...
«Мучительная смерть»: Покупателям «АвтоВАЗу» не позавидуешь
Официальные дилеры предприятия разоряются, покупатели остаются без гарантии и техобслуживания...
Гражданский вызов для военных: поставщики боевых систем штурмуют Superjet
Поставщики боевой авиации осваивают обслуживание «Суперджета»: выдержит ли гражданский рынок новые горизонты для SJ-100...

Американец сбежал от цивилизации в Сибирь и угодил в СИЗО за рыбалку
Старообрядец из США, живя в сибирском скиту без света, связи и документов, угодил в правовую ловушку в России...

Superjet рвёт стереотипы: раскрыт главный секрет топливной экономии SSJ100
Инженеры раскрыли тонкости аэродинамики «Суперджета»: как крыло компенсирует особенности двигателя SaM146 и делает лайнер экономичнее...

Лукашенко отомстил Латвии не только шпротами
Белоруссия запретила ввоз широкой номенклатуры товаров из Латвии, включая знаменитые шпроты. Это месть, которая подана холодной: Минск не раз игнорировал...
Битва за рынок: почему «АвтоВАЗ» может разгромно сдать позиции китайцам
АвтоВАЗ балансирует на грани: глава Ростеха жёстко обозначил условие выживания завода, иначе рынок уйдёт к конкурентам...
Сказка закончилась: в Германии хотят ввести 12-часовой рабочий день
Власти Германии рассматривают возможность введения 12-часового рабочего дня. Об этом сообщают немецкие СМИ....