
Россияне активнее занимают: почему рано говорить о проедании вкладов
Розничное кредитование в России заметно ускорилось в августе, следует из оперативных данных Банка России. В тот же период рублёвые остатки населения на счетах и депозитах немного снизились. Эти два движения могут указывать на изменение финансового поведения семей, но пока не доказывают, что граждане начали массово расходовать накопления из-за нехватки доходов.
Регулятор опубликовал оценку в обзоре денежно-кредитных условий за август. Полные статистические данные появляются с задержкой, поэтому оперативный сигнал важно отделять от окончательной картины. На остатки средств влияют не только покупки, но и снятие наличных, переводы между продуктами и сезонные расходы.
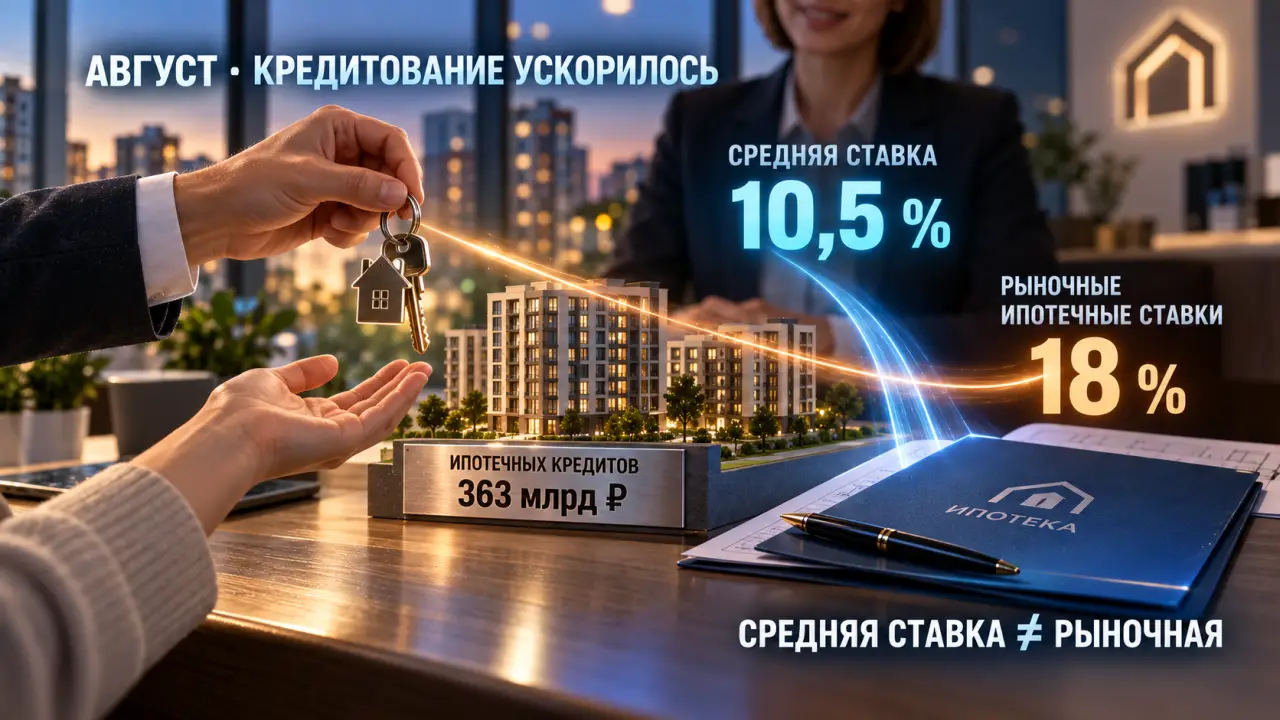
Предыдущий полный месяц показывает, с какой базы началось ускорение. В июле требования банков к населению выросли на 0,5%, ипотечная задолженность — на 0,4%. Банки выдали ипотечных кредитов примерно на 363 млрд руб., причём немного больше половины объёма пришлось на программы с государственной поддержкой.
Средняя ставка по ипотечным выдачам в июле поднялась до 10,5% с 9% в июне. Это не означает, что любой покупатель жилья мог получить кредит под 10,5%. Показатель объединяет рыночную и льготную ипотеку, условия которых сильно различаются.
Банк России связывает рост средней ставки в том числе с уменьшением доли льготных кредитов после июньского всплеска семейной ипотеки. Рыночные ипотечные ставки в июле оставались около 18%, а в августе предложения банков держались примерно на том же уровне.
Поэтому средняя ставка меняется не только вслед за ценой кредита. На неё влияет состав выдач. Если в одном месяце банки оформляют больше субсидируемой ипотеки, средний показатель снижается даже без заметного удешевления рыночных программ. Когда доля льготных займов уменьшается, средняя ставка может вырасти.
Та же осторожность нужна при оценке всего розничного кредитования. Ускорение может отражать рост выдач ипотеки, потребительских кредитов или других займов. Пока полная разбивка за август не опубликована, нельзя уверенно утверждать, какой сегмент дал основной прирост и насколько устойчивым он окажется.
Для заёмщика важнее не средняя ставка по стране, а условия конкретного договора: ежемесячный платёж, срок и общая переплата. При высокой рыночной ставке увеличение срока уменьшает текущий платёж, но способно заметно увеличить итоговую сумму выплат. Решение о новом кредите следует соотносить с уже существующими обязательствами и запасом денег на непредвиденные расходы.
Небольшое снижение рублёвых остатков также нельзя читать как прямое доказательство ухудшения положения всех домохозяйств. Отчёт не показывает, какая часть денег была потрачена, переведена в наличные или перемещена на другие счета. Он фиксирует изменение общего объёма на определённую дату, а не причины каждого решения.
Следующая важная проверка состоится 24 сентября, когда Банк России планирует опубликовать данные о денежных агрегатах и кредите экономике. Они помогут понять, подтвердился ли августовский сигнал и как одновременно менялись задолженность и средства населения.
Регулятор опубликовал оценку в обзоре денежно-кредитных условий за август. Полные статистические данные появляются с задержкой, поэтому оперативный сигнал важно отделять от окончательной картины. На остатки средств влияют не только покупки, но и снятие наличных, переводы между продуктами и сезонные расходы.
Предыдущий полный месяц показывает, с какой базы началось ускорение. В июле требования банков к населению выросли на 0,5%, ипотечная задолженность — на 0,4%. Банки выдали ипотечных кредитов примерно на 363 млрд руб., причём немного больше половины объёма пришлось на программы с государственной поддержкой.
Почему средняя ставка не равна рыночной
Средняя ставка по ипотечным выдачам в июле поднялась до 10,5% с 9% в июне. Это не означает, что любой покупатель жилья мог получить кредит под 10,5%. Показатель объединяет рыночную и льготную ипотеку, условия которых сильно различаются.
Банк России связывает рост средней ставки в том числе с уменьшением доли льготных кредитов после июньского всплеска семейной ипотеки. Рыночные ипотечные ставки в июле оставались около 18%, а в августе предложения банков держались примерно на том же уровне.
Поэтому средняя ставка меняется не только вслед за ценой кредита. На неё влияет состав выдач. Если в одном месяце банки оформляют больше субсидируемой ипотеки, средний показатель снижается даже без заметного удешевления рыночных программ. Когда доля льготных займов уменьшается, средняя ставка может вырасти.
Та же осторожность нужна при оценке всего розничного кредитования. Ускорение может отражать рост выдач ипотеки, потребительских кредитов или других займов. Пока полная разбивка за август не опубликована, нельзя уверенно утверждать, какой сегмент дал основной прирост и насколько устойчивым он окажется.
Что это означает для семьи
Для заёмщика важнее не средняя ставка по стране, а условия конкретного договора: ежемесячный платёж, срок и общая переплата. При высокой рыночной ставке увеличение срока уменьшает текущий платёж, но способно заметно увеличить итоговую сумму выплат. Решение о новом кредите следует соотносить с уже существующими обязательствами и запасом денег на непредвиденные расходы.
Небольшое снижение рублёвых остатков также нельзя читать как прямое доказательство ухудшения положения всех домохозяйств. Отчёт не показывает, какая часть денег была потрачена, переведена в наличные или перемещена на другие счета. Он фиксирует изменение общего объёма на определённую дату, а не причины каждого решения.
Следующая важная проверка состоится 24 сентября, когда Банк России планирует опубликовать данные о денежных агрегатах и кредите экономике. Они помогут понять, подтвердился ли августовский сигнал и как одновременно менялись задолженность и средства населения.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Битва авиационных гигантов: ПД-14 проиграл Airbus по ключевым параметрам
Российский ПД-14 против американского PW1100G для Airbus A320neo. Сравнение характеристик выявило преимущества и недостатки каждого двигателя...

Санкции рухнули: Китай и Иран запустили тайную схему, которая взбесила США
Нефтяные сделки без доллара и западных банков становятся реальностью. Китай и Иран формируют альтернативный экономический контур...
РФ перекрыла газовый кран в Армению: источник раскрыл официальные причины
Газ перестанет поступать из России в Армению: в чём кроется причина и чем это угрожает взаимоотношениям стран...

Такого не было с 90-х: Россия внезапно и резко протрезвела
Статистика показала историческое снижение потребления алкоголя в России. Показатели оказались самыми низкими со времён 1990-х годов...
Пузырь раздулся до предела: эксперт предрёк обвал, хуже кризиса 2008 года
Эксперт предупреждает о надвигающемся финансовом шторме: пузырь раздулся до опасных масштабов, привычные рычаги спасения больше не сработают...
Урановые «хвосты» становятся топливом: Россия удвоила мощности стратегической переработки
В Зеленогорске запустили вторую российскую установку по обесфториванию обеднённого урана. Новое производство сокращает накопление химически агрессивного...

Топливный тупик: Пекин требует российский газ по суперцене для «своих»
Переговоры по новому газопроводу между Москвой и Пекином на стопе: стороны не смогли сойтись в вопросе стоимости топлива...

«Газпром» отыскал замену сотням произведенных на Украине двигателей
РАО «Газпром» сообщает, что приступил к испытаниям нового российского газотурбинного двигателя, которому предстоит заменить сотни двигателей, которые...
«Это всё Путин!»: Германия, Британия и Италия остались с пустыми ПХГ
Энергетический кризис обойдется Соединенному Королевству в 163 тысячи потерянных рабочих мест в промышленности...
Ужесточение миграционной политики в России начинает приносить плоды
Меры, предпринятые в РФ по ужесточению миграционной политики, работают. В то же время процессы реформирования системы контроля и регулирования миграционных...


Крупнейший авиазаказ со времен СССР: РФ получила сделку на сотню самолетов
Россия заключила крупнейшую со времен Cоветского Cоюза экспортную сделку именно в гражданской авиации. Речь идет о соглашении на поставку 105 российских...
Мир начинает задыхаться без русского топлива
Мировой рынок ожидает «огромный дефицит топлива, который очень скоро станет очевидным», утверждают эксперты. Почему производство дизельного топлива оказалось в...

Красивых «Фольксвагенов» больше не будет
VAG закрывает SEAT — испанские дизайнеры пришлись не ко двору немецким «художникам»...
Китай летит напрямик, Европа кружит: Россия изменила правила игры в небе
Гендиректор финской авиакомпании Finnair Туркка Куусисто пожаловался, что после потери доступа к российскому воздушному пространству им приходится удлинять...
Запасы нефти в Западной Сибири сильно переоценили
Ранее считалось, что поры этих пород заполнены нефтью на 85-100%. Однако анализ керна показал, что содержание воды в образцах может варьироваться от 20% до 70%...
Ссора с Россией заставила финнов сжигать леса
Финны все больше вынуждены буквально сжигать собственные леса только ради того, чтобы согреться – вместо того, чтобы использовать их для выгодной переработки....