
Новый заем для старого долга: где проходит граница ограничения МФО
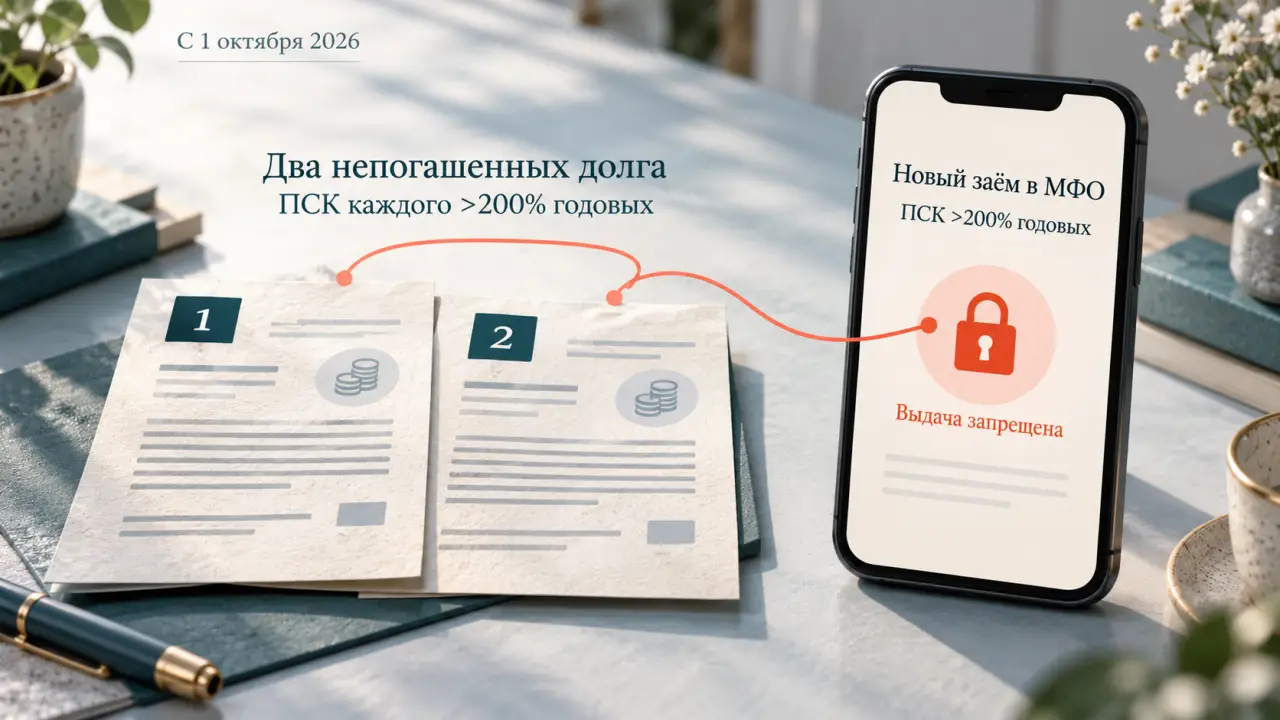
Получить новый дорогой заем в МФО для погашения прежних долгов стало сложнее. Банк России в разъяснении от 30 сентября описал ограничение, начало которого приходится на 1 октября 2026 года: при двух непогашенных дорогих долгах МФО не может выдать следующий заем с такими же параметрами стоимости.
Ключевой показатель здесь — полная стоимость потребительского кредита, или ПСК. Регулятор называет конкретную границу: выше 200% годовых. Она относится и к новому займу, и к двум уже существующим непогашенным кредитам или займам.
Учитывается задолженность перед любыми банками и МФО. Обращение к другой микрофинансовой организации не исключает прежние обязательства из проверки. При этом правило не описывается как общий запрет на третий кредит: значение имеют стоимость и состояние конкретных долгов.
Если у человека уже есть два непогашенных договора с ПСК выше 200% годовых, новый потребительский заем в МФО с ПСК выше этого уровня подпадает под ограничение. Банк России отдельно указывает, что возможность получить заем с ПСК до 200% сохраняется при достаточном доходе для обслуживания новых обязательств.
Такое разъяснение не гарантирует одобрения. Оно обозначает границу рассматриваемого запрета. Из него нельзя сделать вывод, что любой заем с меньшей ПСК обязательно будет доступен или поможет решить проблему существующих долгов.
В тексте закона № 545-ФЗ переходный этап определён периодом с 1 октября 2026 года до 1 апреля 2027 года. Поэтому условия этого этапа следует отделять от следующего изменения, о котором также сообщил регулятор.
С 1 апреля 2027 года Банк России указывает правило одного займа с ПСК выше 100% годовых. Между полным погашением предыдущего такого займа и оформлением следующего должно пройти не менее трёх дней. На дату разъяснения текущего октябрьского этапа это будущие требования; переносить их на октябрь 2026 года нельзя.
Для заёмщика это означает необходимость смотреть на параметры каждого действующего договора. Одного количества кредитов недостаточно, чтобы понять, относится ли ситуация к описанному ограничению. Нужны сведения о ПСК и о том, какие обязательства остаются непогашенными.
Для расчёта переплаты в рублях нужны индивидуальные условия договоров. ПСК в процентах годовых нельзя подменять дневной ставкой. Практический ориентир — сопоставить параметры существующих обязательств с теми, которые назвал Банк России, до обращения за следующим займом.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Завтра начнется голод: в Красноярском крае люди на грани катастрофы
«Сахар, соль, крупы, детское питание уже закончились»...
Денежная бомба уже тикает: РФ накроет крупнейшая волна дефолтов за 17 лет
Российский рынок облигаций столкнулся с крупнейшей волной дефолтов за последние 17 лет. Эксперты объяснили причины и рассказали, что делать держателям бумаг....

Lada «Чёрная дыра» — стопроцентно российская разработка
В Тольятти сконструирован двигатель внутреннего сгорания бюджетных средств...
ISW: «Россия терпит поражение не только на земле, но и в космосе»
Российская космическая группировка, отчасти аналогичная Starlink, успешно развивается, и заклинания Запада ей безразличны...
Плацкарт уже не будет прежним: РЖД готовят революцию для миллионов россиян
РЖД показали революционный плацкартный вагон. Просторнее, удобнее и современнее привычных поездов дальнего следования...
Пьяницы и хулиганы и возьмут на себя все тяготы содержания страны
Ради доходов казны населению предложат вспомнить все свои самые дрянные привычки — главное, чтобы платило исправно...
Власти бьют тревогу из-за избытка дизеля: запрет на экспорт вышел боком
Россия может частично открыть экспорт дизельного топлива в октябре. Власти опасаются перепроизводства и нехватки мощностей для хранения...

Россия получит миллионы гектаров новых сельхозземель. Бесплатно
Россия нагревается примерно в 2,5 раза быстрее планеты в среднем. И для нас это не только история про пожары, засухи и тающую мерзлоту. Есть и обратная...
Секретное оружие нефтяников: КамАЗ вернул в строй легендарную КМУ ИНМАН
Легендарный ИНМАН ИФ 300 вернулся. КамАЗ и российские производители выпустили новую партию спецтехники для нефтегазовой отрасли...
Климатическая бомба: в Европе раскрыли страшную тайну турецких свалок
Турецкие свалки отходов стали угрозой для Европы и мира, считают экологи. Спутники обнаружили возле Стамбула гигантские источники метана...

Дачи, гаражи, пристройки под ударом: россиян ждёт новый налоговый капкан
В России усилят контроль за сведениями о недвижимости. Эксперты объяснили, кому могут пересчитать налог и почему...
Деньги придут не всем: кто получит крупную прибавку к пенсии уже в октябре
С 1 октября часть российских пенсионеров получит прибавку. Кому повысят выплаты, вернут индексации и назначат доплаты за иждивенцев...

Кровь в кабине и резкое пике: пилот раскрыл опасную проблему авиации РФ
После атаки второго пилота на борту Flydubai эксперт заявил о необходимости мировых стандартов медицинского контроля экипажей...
Небесный гигант идёт ва-банк: Ил-96-400М получил преимущество перед Airbus
Российский Ил-96-400М получил преимущества перед Airbus. Почему безопасность и независимость становятся важнее экономии топлива...
Ракеты на паллетах: Ил-76МД-90А может стать самолётом-арсеналом
Военный эксперт предложил превратить военно-транспортный Ил-76МД-90А в самолёт-арсенал по образцу американской программы...

«Маяк» не светит и не греет: в городе атомщиков нет электричества и воды
В домах производителей оружейного плутония догорают последние свечи...