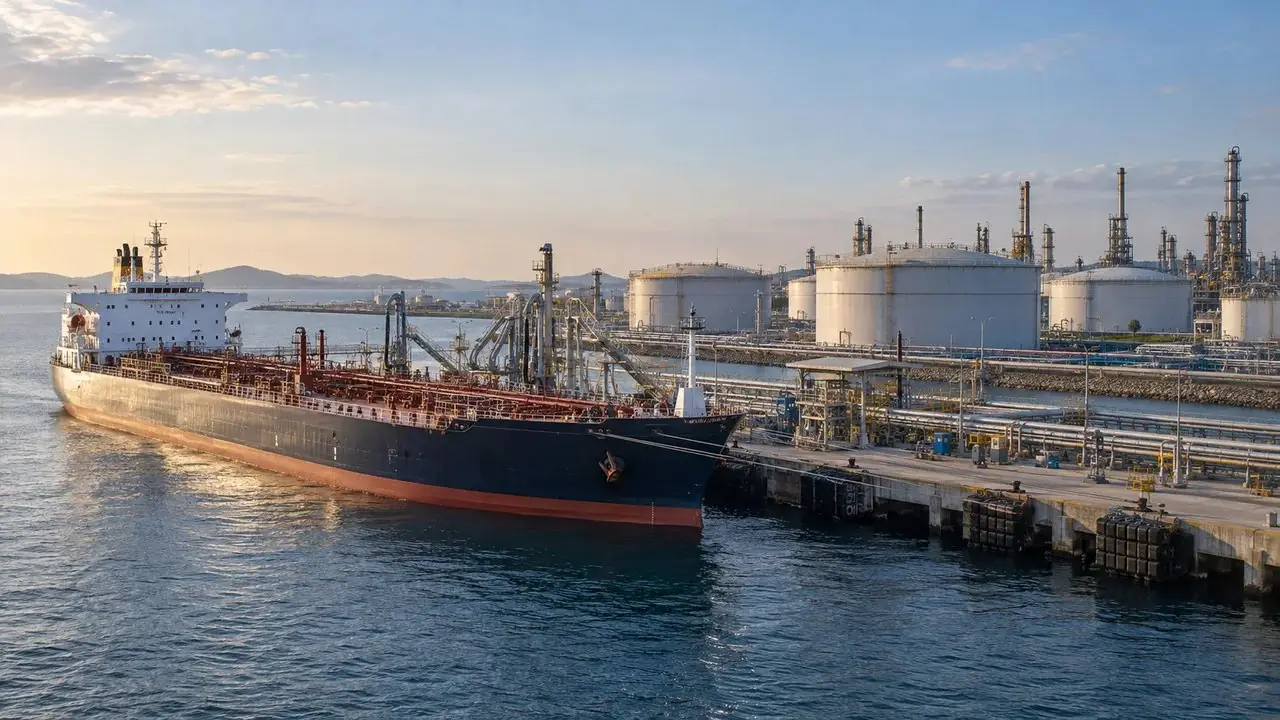

Нефть возвращается, дизеля не хватает: что стоит за предупреждением МЭА
Нефть из стран Персидского залива снова поступает на рынок в больших объёмах, но дизельный рынок облегчения почти не чувствует. В сентябре экспорт сырой нефти из этих стран достиг более 75% довоенного уровня. Поставки нефтепродуктов оставались ниже половины. Именно в этом разрыве — одна из причин предупреждения Международного энергетического агентства: дизель с доставкой в крупнейшие импортирующие регионы может вновь подорожать в ближайшие недели.
В опубликованном 14 октября 2026 года обзоре МЭА связывает этот риск с дорогой морской перевозкой, ограниченными поставками топлива и истощёнными запасами. Горизонт проблемы уходит в следующий год. Но формулировку о нехватке «до середины 2027-го» важно понимать точно: агентство считает маловероятным устойчивое восстановление утраченных запасов раньше второго полугодия. Это не обещание, что в июле топливо станет дешёвым или дефицит исчезнет.
Рост добычи и экспорта сырой нефти помогает топливному рынку, только если нефтеперерабатывающие заводы могут принять сырьё, переработать его и отправить нужные продукты потребителям. По оценке МЭА, на нескольких участках этой цепочки сохраняются ограничения.
В сентябре страны Персидского залива экспортировали 13,9 млн баррелей сырой нефти в сутки — на 4,4 млн больше, чем месяцем ранее. Экспорт нефтепродуктов с Ближнего Востока вырос гораздо скромнее: на 210 тыс. баррелей в сутки, до 1,9 млн. До войны этот показатель составлял 4,7 млн. Сырьё возвращается быстрее, чем готовое топливо.
Агентство объясняет сокращение предложения газойля — группы топлив, включающей дизель и используемые для отопления продукты, — несколькими причинами. Война на Ближнем Востоке привела к сокращению переработки в регионе. Потери поставок сырой нефти через Ормузский пролив сократили загрузку азиатских НПЗ, в частности в Китае, Индии и Южной Корее. Российское производство и экспорт газойля, по оценке МЭА, упали на фоне растущего ущерба НПЗ от атак украинских беспилотников.
Даже работающий завод не может произвольно выпускать сколько угодно дизеля. В отчёте отмечается, что напряжённый рынок авиационного топлива летом побуждал переработчиков увеличивать выпуск керосина, снижая выход газойля. Кроме того, перебои заставляли заводы использовать сорта нефти, менее подходящие для их оборудования: доступ к предпочтительному сырью был ограничен.
В результате мировое производство газойля в третьем квартале, по оценке агентства, было на 1,7 млн баррелей в сутки ниже, чем годом ранее. Часть выпавших экспортных поставок удалось заменить: другие производители компенсировали часть потерь России и Ближнего Востока. Однако мировой экспорт дизеля в сентябре всё равно оказался на 700 тыс. баррелей в сутки ниже прошлогоднего.
Дизель уже пережил резкий скачок. В середине сентября оптовые цены в Сингапуре превысили 200 долларов за баррель, а в Европе и США достигли рекордных значений около 220 долларов. К моменту подготовки октябрьского отчёта цены отступили от максимумов. Предупреждение МЭА касается риска нового роста после этого снижения.
Следующий источник давления — доставка. Напряжение на рынке танкеров для сырой нефти распространилось на другие категории судов. МЭА допускает, что в ближайшие недели это снова поднимет стоимость дизеля с учётом доставки в Европу, Африку и Латинскую Америку — важнейшие импортирующие рынки газойля.
Дорожающая перевозка бьёт и по экономике переработки. Разница между стоимостью дизеля и сырой нефти могла выглядеть очень привлекательной для НПЗ, но подорожание фрахта и доставленного сырья съедало её. По данным отчёта, эта разница для европейских переработчиков сократилась со 100 долларов за баррель до примерно 60 к началу октября. Высокая цена готового топлива поэтому не означает, что заводы могут столь же легко и выгодно нарастить его выпуск.
Недостающее топливо некоторое время можно брать из хранилищ. Но в третьем квартале, отмечает МЭА, запасы газойля сокращались вопреки обычной сезонной динамике. После особенно сильного падения во втором квартале рынок лишился важной подушки перед зимним пиком спроса и осенними ремонтами НПЗ.
Дороговизна сдерживает потребление, но не одинаково. За пять месяцев по июль включительно поставки газойля вне транспортного сектора в странах Организации экономического сотрудничества и развития (ОЭСР) снизились на 8% к тому же периоду прошлого года, тогда как дизеля — лишь на 2%. МЭА связывает разницу с тем, что чувствительные к цене покупатели откладывали приобретение отопительного топлива. Дизельный спрос теснее связан с текущей экономической деятельностью; его также поддерживали государственные меры, смягчающие последствия высоких цен.
Отложенную покупку топлива для отопления нельзя переносить бесконечно: перед зимой в Северном полушарии баки всё равно нужно наполнить. Поэтому снижение спроса пока не снимает напряжения. МЭА ожидает, что мировая переработка нефти вырастет с сезонного минимума 81,3 млн баррелей в сутки в октябре до 84,6 млн к концу года. Но даже при таком восстановлении предложение газойля в четвёртом квартале, по прогнозу, не покроет спрос.
Для возврата запасов требуется следующий шаг: выпуск должен не просто догнать потребление, а превысить его настолько, чтобы появилась возможность пополнять хранилища. Именно такое устойчивое восполнение, за пределами обычных сезонных колебаний, МЭА считает маловероятным раньше второй половины 2027 года.
Таким образом, главный рубеж — не дата в календаре, а восстановление запаса прочности. Пока дополнительное топливо уходит на текущие нужды, рынок остаётся чувствительным к новой остановке завода, срыву поставки или удорожанию перевозки. Возвращение нефтяных потоков необходимо, но само по себе ещё не возвращает эту подушку.
В опубликованном 14 октября 2026 года обзоре МЭА связывает этот риск с дорогой морской перевозкой, ограниченными поставками топлива и истощёнными запасами. Горизонт проблемы уходит в следующий год. Но формулировку о нехватке «до середины 2027-го» важно понимать точно: агентство считает маловероятным устойчивое восстановление утраченных запасов раньше второго полугодия. Это не обещание, что в июле топливо станет дешёвым или дефицит исчезнет.
Между нефтяной скважиной и дизельным баком
Рост добычи и экспорта сырой нефти помогает топливному рынку, только если нефтеперерабатывающие заводы могут принять сырьё, переработать его и отправить нужные продукты потребителям. По оценке МЭА, на нескольких участках этой цепочки сохраняются ограничения.
В сентябре страны Персидского залива экспортировали 13,9 млн баррелей сырой нефти в сутки — на 4,4 млн больше, чем месяцем ранее. Экспорт нефтепродуктов с Ближнего Востока вырос гораздо скромнее: на 210 тыс. баррелей в сутки, до 1,9 млн. До войны этот показатель составлял 4,7 млн. Сырьё возвращается быстрее, чем готовое топливо.
Агентство объясняет сокращение предложения газойля — группы топлив, включающей дизель и используемые для отопления продукты, — несколькими причинами. Война на Ближнем Востоке привела к сокращению переработки в регионе. Потери поставок сырой нефти через Ормузский пролив сократили загрузку азиатских НПЗ, в частности в Китае, Индии и Южной Корее. Российское производство и экспорт газойля, по оценке МЭА, упали на фоне растущего ущерба НПЗ от атак украинских беспилотников.
Даже работающий завод не может произвольно выпускать сколько угодно дизеля. В отчёте отмечается, что напряжённый рынок авиационного топлива летом побуждал переработчиков увеличивать выпуск керосина, снижая выход газойля. Кроме того, перебои заставляли заводы использовать сорта нефти, менее подходящие для их оборудования: доступ к предпочтительному сырью был ограничен.
В результате мировое производство газойля в третьем квартале, по оценке агентства, было на 1,7 млн баррелей в сутки ниже, чем годом ранее. Часть выпавших экспортных поставок удалось заменить: другие производители компенсировали часть потерь России и Ближнего Востока. Однако мировой экспорт дизеля в сентябре всё равно оказался на 700 тыс. баррелей в сутки ниже прошлогоднего.
Почему цена может снова пойти вверх
Дизель уже пережил резкий скачок. В середине сентября оптовые цены в Сингапуре превысили 200 долларов за баррель, а в Европе и США достигли рекордных значений около 220 долларов. К моменту подготовки октябрьского отчёта цены отступили от максимумов. Предупреждение МЭА касается риска нового роста после этого снижения.
Следующий источник давления — доставка. Напряжение на рынке танкеров для сырой нефти распространилось на другие категории судов. МЭА допускает, что в ближайшие недели это снова поднимет стоимость дизеля с учётом доставки в Европу, Африку и Латинскую Америку — важнейшие импортирующие рынки газойля.
Дорожающая перевозка бьёт и по экономике переработки. Разница между стоимостью дизеля и сырой нефти могла выглядеть очень привлекательной для НПЗ, но подорожание фрахта и доставленного сырья съедало её. По данным отчёта, эта разница для европейских переработчиков сократилась со 100 долларов за баррель до примерно 60 к началу октября. Высокая цена готового топлива поэтому не означает, что заводы могут столь же легко и выгодно нарастить его выпуск.
Зима наступает раньше, чем восстанавливаются запасы
Недостающее топливо некоторое время можно брать из хранилищ. Но в третьем квартале, отмечает МЭА, запасы газойля сокращались вопреки обычной сезонной динамике. После особенно сильного падения во втором квартале рынок лишился важной подушки перед зимним пиком спроса и осенними ремонтами НПЗ.
Дороговизна сдерживает потребление, но не одинаково. За пять месяцев по июль включительно поставки газойля вне транспортного сектора в странах Организации экономического сотрудничества и развития (ОЭСР) снизились на 8% к тому же периоду прошлого года, тогда как дизеля — лишь на 2%. МЭА связывает разницу с тем, что чувствительные к цене покупатели откладывали приобретение отопительного топлива. Дизельный спрос теснее связан с текущей экономической деятельностью; его также поддерживали государственные меры, смягчающие последствия высоких цен.
Отложенную покупку топлива для отопления нельзя переносить бесконечно: перед зимой в Северном полушарии баки всё равно нужно наполнить. Поэтому снижение спроса пока не снимает напряжения. МЭА ожидает, что мировая переработка нефти вырастет с сезонного минимума 81,3 млн баррелей в сутки в октябре до 84,6 млн к концу года. Но даже при таком восстановлении предложение газойля в четвёртом квартале, по прогнозу, не покроет спрос.
Для возврата запасов требуется следующий шаг: выпуск должен не просто догнать потребление, а превысить его настолько, чтобы появилась возможность пополнять хранилища. Именно такое устойчивое восполнение, за пределами обычных сезонных колебаний, МЭА считает маловероятным раньше второй половины 2027 года.
Таким образом, главный рубеж — не дата в календаре, а восстановление запаса прочности. Пока дополнительное топливо уходит на текущие нужды, рынок остаётся чувствительным к новой остановке завода, срыву поставки или удорожанию перевозки. Возвращение нефтяных потоков необходимо, но само по себе ещё не возвращает эту подушку.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Такого не было со времён СССР: что обнаружили за ударами по российским НПЗ
Удары по российским НПЗ создают риски для топливного рынка. Эксперт объяснил стратегию Киева и экономические последствия...

Небесный гигант идёт ва-банк: Ил-96-400М получил преимущество перед Airbus
Российский Ил-96-400М получил преимущества перед Airbus. Почему безопасность и независимость становятся важнее экономии топлива...

Советская легенда изменилась до неузнаваемости: чем удивил новый «Урал»
Советский «Урал» изменился до неузнаваемости. Новый Neo 500 получил китайский мотор, тормоза Brembo и современную электронику...
«Мы замерзаем. Мэр, ау!»: Город атомщиков на грани социального взрыва
Коммунальный коллапс может настичь жителей Озёрска, имеющего стратегическое значение для страны...
Двигатель ПД-14 на складе, а самолёт не дозрел: что тормозит выпуск МС-21
Эксперт раскрыл, почему двигатели ПД‑14 приходят на Иркутский авиазавод раньше, чем самолёты МС‑21 доходят до этапа их установки...

Чем грозит Узбекистану массовое возвращение трудовых мигрантов
Массовое возвращение трудовых мигрантов из России грозит Узбекистану ростом безработицы и социальной напряжённости. Готова ли экономика страны к такому...

Российский дизель не дошел до США: танкер из России привез «старый» груз
Дональд Трамп объявил о согласии Владимира Путина начать поставки дизельного топлива на американский и мировой рынки, и сразу после этого информационное...
Восстановить дата-центры «Яндекса» будет очень сложно
В Ассоциации цифровых платформ резонно замечают по поводу сбоя сервисов «Яндекса»: «Для цифрового бизнеса это существенно сложнее обычного сбоя, который...
Ту-214 назвали недоделком: почему легендарный самолёт снова оказался лишним
Ту-214 снова готовят к массовому производству. Почему сроки срывались, авиакомпании требовали переделок и есть ли будущее у лайнера?...
Новый экспортный маршрут: Финляндия взорвала топливный рынок Европы
Финляндия запустила экспорт синтетического топлива: Европа следит за новым поворотом в сфере «чистой» энергетики...

Доллар, гудбай! Назван реальный конкурент американской валюты
Европейцы и японцы в обозримой перспективе вряд ли вернут России ее золотовалютные резервы...
Россию хотят отрезать от важного транспортного коридора
Работа по созданию точек напряженности под боком у России, равно как и попытки изолировать нашу страну, не прекращаются ни на минуту....
Китайские «Танки» стремительно покоряют губернаторства Урала
Что представляют собой автопарки региональных администраций и как они соотносятся с местными бюджетами...
Lada осталась без господдержки: что будет с ценами и продажами автомобилей
Льготное автокредитование в России приостановлено. АвтоВАЗ предупредил о рисках для продаж Lada в ближайшем будущем...
Российская авиация безуспешно просит посадку
Из полутора тысяч аэродромов кое-как живы чуть более двухсот...
Кризис в общепите: эксперты назвали главного врага ресторанов в России
Общепит теряет клиентов: эксперты раскрыли, что подталкивает рестораны к закрытию и как готовая еда перетягивает спрос...
