
Покупатели уходят за океан: кто получает нефтяные заказы из-за перебоев в Ормузе
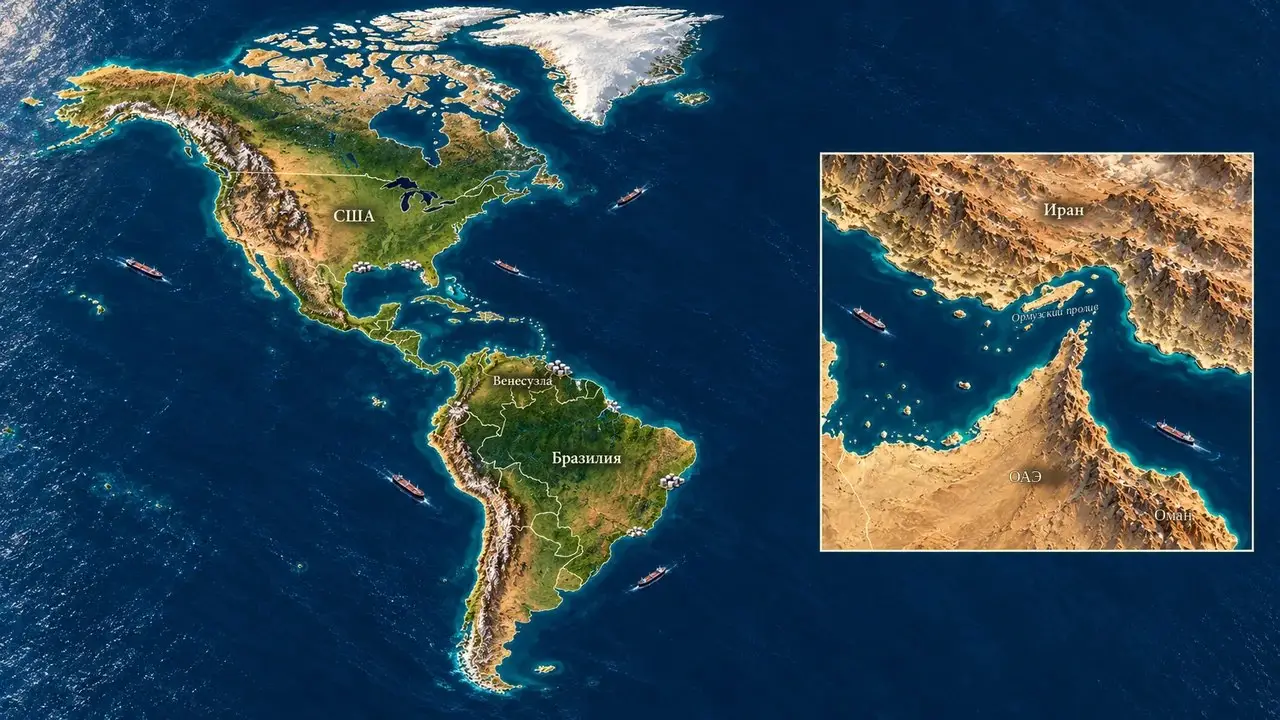
Нефтяной рынок меняет поставщиков быстрее, чем успевает создавать новые месторождения. Перебои в Ормузском проливе заставили покупателей искать сырьё за пределами Персидского залива, и часть заказов досталась странам Северной и Южной Америки. Однако рост продаж ещё не означает, что западное полушарие способно заменить ближневосточную нефть. За дополнительным танкером могут стоять новая скважина, распродажа запасов или груз, который прежде предназначался другому покупателю. Для мирового баланса это разные события.
Масштаб зависимости понятен из довоенной статистики. По оценке Международного энергетического агентства, в 2025 году через Ормуз проходило около 20 млн баррелей нефти и нефтепродуктов в сутки, примерно четверть мировой морской торговли ими. Около 80% этого потока направлялось в Азию. Поэтому нарушения судоходства прежде всего ударили по азиатским покупателям, но поиск замены распространил ценовое давление далеко за пределы региона.
При этом представлять пролив полностью закрытым на протяжении всего кризиса было бы ошибкой. В октябрьском обзоре МЭА оценило сентябрьский поток через Ормуз в 10,9 млн баррелей в сутки и отметило частичное восстановление поставок. Это не возвращение к норме: возобновившиеся атаки на инфраструктуру и танкеры делают восстановление ненадёжным. Для импортёра разница существенна: груз может существовать в экспортном расписании, но его прибытие вовремя остаётся под вопросом.
Нефтеперерабатывающему заводу нужна не отвлечённая мировая добыча, а партия подходящего сырья к определённой дате. Когда привычная поставка задерживается, завод ищет другую, сравнивая цену нефти, стоимость рейса, страховку и возможность сохранить выпуск топлива. Поставщик вне зоны боевых действий получает преимущество даже без резкого увеличения собственной добычи. Он может продать уже доступный груз на более выгодном рынке.
Такой разворот уже наблюдался. В июньском разборе кризиса МЭА сообщало об увеличении поставок из Атлантического бассейна в Азию и выделяло США среди стран, нарастивших экспорт. Агентство отдельно объясняло, что американские отгрузки поддерживали и рост производства, и сокращение коммерческих и государственных запасов. Следовательно, весь прирост экспорта нельзя записывать в результат работы новых скважин. Часть предложения обеспечивала нефть, добытая раньше.
Дальнейший рост производства также подтверждён, но в конкретных границах. По оценке МЭА, между февралём и августом 2026 года предложение нефти в США увеличилось на 520 тыс. баррелей в сутки, в Бразилии — на 470 тыс., в Венесуэле — на 300 тыс. Эти величины показывают изменение между двумя месяцами, а не среднегодовой прирост и не дополнительные объёмы, целиком отправленные азиатским покупателям. Тем более они не доказывают, что вся прибавка возникла благодаря инвестициям, принятым уже после начала войны.
Бразильское месторождение Бузиус позволяет увидеть, откуда берётся часть роста. Petrobras сообщила, что 23 июня его суточная добыча достигла рекордных 1,1 млн баррелей. В том же сообщении компания описывала выход новых платформ P-78 и P-79 на проектные режимы. Это результат развития конкретного морского проекта. Рекорд за отдельные сутки нельзя считать устойчивой средней добычей за месяц, а завершение строительства платформы — мгновенным ответом на подорожание нефти.
Для инвестора нынешний кризис всё же меняет расчёт. Если покупатели готовы заключать более длительные контракты на сырьё из другого региона, будущие продажи становятся предсказуемее. При прочих равных это облегчает обоснование расходов на скважины и экспортную инфраструктуру. Возникает и дополнительный аргумент в пользу диверсификации: импортёр платит за меньшую зависимость от одного морского прохода. Это экономический механизм, а не подтверждение уже совершённых сделок или обещание нового инвестиционного бума во всех странах Америки.
Выгода распределяется неравномерно даже внутри одной страны. Добытчик с доступом к свободному терминалу может увеличить продажи быстрее компании, у которой нефть остаётся далеко от побережья. Переработчик выигрывает, если покупает сырьё на приемлемых условиях и продаёт востребованное топливо. Для перевозчика рост спроса на рейсы означает больше заказов, но для завода тот же фрахт становится дополнительным расходом. Поэтому формула «Америка выигрывает» скрывает разные интересы производителей, заводов и потребителей.
Высокая мировая цена затрагивает и американского автомобилиста, и предприятие, использующее дизель. Наличие собственной добычи не изолирует внутреннюю экономику от международного рынка. В октябрьском обзоре МЭА отмечало особенно благоприятные условия для переработки в США благодаря более дешёвому сырью, тогда как дорогие перевозки и нефть ухудшали положение заводов Европы и Азии. Но прибыль нефтяной компании сама по себе не равна выигрышу всей экономики.
Самый быстрый способ увеличить отгрузки — использовать уже существующие возможности: перенаправить груз, взять нефть из хранилища, повысить загрузку оборудования. Для нового месторождения нужны подготовка, бурение и соединение с транспортной системой. Морской проект дополнительно зависит от строительства и установки производственных объектов. Чем больше таких незавершённых работ, тем слабее связь между сегодняшней высокой ценой и количеством нефти, которое можно поставить в ближайшие недели.
Распродажа запасов помогает выиграть время, но не даёт постоянного прироста производства. К концу сентября, по данным октябрьского обзора МЭА, наблюдаемые мировые запасы нефти были на 509 млн баррелей ниже уровня конца февраля. Запасы позволяют поддерживать поставки, пока новые объёмы ещё недоступны. Одновременно их сокращение оставляет рынку меньше защиты от следующего сбоя. Одинаковый объём экспорта сегодня может сопровождаться гораздо более уязвимым балансом завтра.
Есть и проблема качества сырья. Завод настроен на определённый набор сортов и выпуск продуктов; заменить один сорт другим без последствий удаётся не всегда. В октябрьском обзоре МЭА прямо указывало, что перебои вынуждали переработчиков использовать нефть, хуже соответствующую конфигурации их установок. Поэтому подходящий по объёму танкер ещё не гарантирует прежнего выхода дизеля или авиакеросина. Замещение нужно оценивать по результату переработки, а не только по числу доставленных баррелей.
К тому же через Ормуз вывозят готовое топливо. Дополнительная сырая нефть из Америки не заменяет автоматически выпавшую партию дизеля: сначала её надо переработать на заводе со свободными мощностями. По данным МЭА, в сентябре мировые экспортные поставки дизеля и газойля оставались примерно на 700 тыс. баррелей в сутки ниже уровня годичной давности. Рост поставок из других источников лишь частично компенсировал сокращение из России и с Ближнего Востока. Это отдельное ограничение, которое расширение добычи само по себе не снимает.
Доставка тоже требует времени и свободных судов. Чем дольше танкер находится в рейсе, тем позже он сможет принять следующий груз. В октябрьском прогнозе Управление энергетической информации США отмечало, что обход конфликтных зон удлиняет маршруты и ограничивает число доступных судов, а страховые расходы повышают стоимость перевозок. Выгодная цена у экспортного терминала поэтому может обернуться дорогим сырьём у причала покупателя. Надёжность маршрута приходится сопоставлять с его протяжённостью и стоимостью.
Обходные пути есть и у самих производителей Персидского залива. Саудовская Аравия может вывозить нефть через Красное море, ОАЭ — через Фуджейру на берегу Оманского залива. Однако кризис показал, что эти маршруты тоже подвержены атакам. Октябрьский обзор EIA описывает остановку саудовского нефтепровода Восток — Запад и частичное возобновление его работы в сентябре. Поэтому нельзя считать всю паспортную пропускную способность обхода постоянно доступной заменой Ормузу.
Для компаний, решающих, стоит ли расширять добычу, это создаёт трудный выбор. Длительные перебои поддерживают интерес к новым поставщикам. Но если ближневосточный экспорт восстановится, часть нынешней ценовой надбавки может исчезнуть раньше, чем окупятся новые объекты. Расчёт должен учитывать себестоимость и будущий спрос, а не только сегодняшнюю нехватку. При этом дорогая нефть сама ограничивает потребление: предприятия сокращают выпуск, перевозчики и население экономят топливо.
Последнее уже входит в прогнозы агентств. В октябре МЭА ожидало снижения мирового спроса на нефть в 2026 году на 2,6 млн баррелей в сутки по сравнению с предыдущим годом. Это прогноз, а не окончательный годовой итог. Он показывает, почему дефицит не обязательно устраняется равным приростом добычи у конкурентов: рынок приходит к новому балансу также через истощение запасов и вынужденное сокращение потребления. Для покупателей такой баланс означает экономические потери, даже если физической нехватки удаётся избежать.
Страны Америки получают возможность закрепить новых клиентов и расширить экспорт. Проверенные примеры США и Бразилии показывают, что дополнительное предложение существует, а не остаётся одной лишь надеждой рынка. Однако быстрый рост продаж, ввод ранее начатых проектов и новые инвестиционные решения нужно считать раздельно. Сдвиг торговли в сторону западного полушария уже заметен; способность полностью компенсировать перебои в Персидском заливе из этого не следует. Её предел определяют доступное сырьё, работа заводов и возможность довезти топливо до потребителя.
Масштаб зависимости понятен из довоенной статистики. По оценке Международного энергетического агентства, в 2025 году через Ормуз проходило около 20 млн баррелей нефти и нефтепродуктов в сутки, примерно четверть мировой морской торговли ими. Около 80% этого потока направлялось в Азию. Поэтому нарушения судоходства прежде всего ударили по азиатским покупателям, но поиск замены распространил ценовое давление далеко за пределы региона.
При этом представлять пролив полностью закрытым на протяжении всего кризиса было бы ошибкой. В октябрьском обзоре МЭА оценило сентябрьский поток через Ормуз в 10,9 млн баррелей в сутки и отметило частичное восстановление поставок. Это не возвращение к норме: возобновившиеся атаки на инфраструктуру и танкеры делают восстановление ненадёжным. Для импортёра разница существенна: груз может существовать в экспортном расписании, но его прибытие вовремя остаётся под вопросом.
Покупатель меняет берег
Нефтеперерабатывающему заводу нужна не отвлечённая мировая добыча, а партия подходящего сырья к определённой дате. Когда привычная поставка задерживается, завод ищет другую, сравнивая цену нефти, стоимость рейса, страховку и возможность сохранить выпуск топлива. Поставщик вне зоны боевых действий получает преимущество даже без резкого увеличения собственной добычи. Он может продать уже доступный груз на более выгодном рынке.
Такой разворот уже наблюдался. В июньском разборе кризиса МЭА сообщало об увеличении поставок из Атлантического бассейна в Азию и выделяло США среди стран, нарастивших экспорт. Агентство отдельно объясняло, что американские отгрузки поддерживали и рост производства, и сокращение коммерческих и государственных запасов. Следовательно, весь прирост экспорта нельзя записывать в результат работы новых скважин. Часть предложения обеспечивала нефть, добытая раньше.
Дальнейший рост производства также подтверждён, но в конкретных границах. По оценке МЭА, между февралём и августом 2026 года предложение нефти в США увеличилось на 520 тыс. баррелей в сутки, в Бразилии — на 470 тыс., в Венесуэле — на 300 тыс. Эти величины показывают изменение между двумя месяцами, а не среднегодовой прирост и не дополнительные объёмы, целиком отправленные азиатским покупателям. Тем более они не доказывают, что вся прибавка возникла благодаря инвестициям, принятым уже после начала войны.
Бразильское месторождение Бузиус позволяет увидеть, откуда берётся часть роста. Petrobras сообщила, что 23 июня его суточная добыча достигла рекордных 1,1 млн баррелей. В том же сообщении компания описывала выход новых платформ P-78 и P-79 на проектные режимы. Это результат развития конкретного морского проекта. Рекорд за отдельные сутки нельзя считать устойчивой средней добычей за месяц, а завершение строительства платформы — мгновенным ответом на подорожание нефти.
Для инвестора нынешний кризис всё же меняет расчёт. Если покупатели готовы заключать более длительные контракты на сырьё из другого региона, будущие продажи становятся предсказуемее. При прочих равных это облегчает обоснование расходов на скважины и экспортную инфраструктуру. Возникает и дополнительный аргумент в пользу диверсификации: импортёр платит за меньшую зависимость от одного морского прохода. Это экономический механизм, а не подтверждение уже совершённых сделок или обещание нового инвестиционного бума во всех странах Америки.
Выгода распределяется неравномерно даже внутри одной страны. Добытчик с доступом к свободному терминалу может увеличить продажи быстрее компании, у которой нефть остаётся далеко от побережья. Переработчик выигрывает, если покупает сырьё на приемлемых условиях и продаёт востребованное топливо. Для перевозчика рост спроса на рейсы означает больше заказов, но для завода тот же фрахт становится дополнительным расходом. Поэтому формула «Америка выигрывает» скрывает разные интересы производителей, заводов и потребителей.
Высокая мировая цена затрагивает и американского автомобилиста, и предприятие, использующее дизель. Наличие собственной добычи не изолирует внутреннюю экономику от международного рынка. В октябрьском обзоре МЭА отмечало особенно благоприятные условия для переработки в США благодаря более дешёвому сырью, тогда как дорогие перевозки и нефть ухудшали положение заводов Европы и Азии. Но прибыль нефтяной компании сама по себе не равна выигрышу всей экономики.
Почему прибавка не закрывает дефицит
Самый быстрый способ увеличить отгрузки — использовать уже существующие возможности: перенаправить груз, взять нефть из хранилища, повысить загрузку оборудования. Для нового месторождения нужны подготовка, бурение и соединение с транспортной системой. Морской проект дополнительно зависит от строительства и установки производственных объектов. Чем больше таких незавершённых работ, тем слабее связь между сегодняшней высокой ценой и количеством нефти, которое можно поставить в ближайшие недели.
Распродажа запасов помогает выиграть время, но не даёт постоянного прироста производства. К концу сентября, по данным октябрьского обзора МЭА, наблюдаемые мировые запасы нефти были на 509 млн баррелей ниже уровня конца февраля. Запасы позволяют поддерживать поставки, пока новые объёмы ещё недоступны. Одновременно их сокращение оставляет рынку меньше защиты от следующего сбоя. Одинаковый объём экспорта сегодня может сопровождаться гораздо более уязвимым балансом завтра.
Есть и проблема качества сырья. Завод настроен на определённый набор сортов и выпуск продуктов; заменить один сорт другим без последствий удаётся не всегда. В октябрьском обзоре МЭА прямо указывало, что перебои вынуждали переработчиков использовать нефть, хуже соответствующую конфигурации их установок. Поэтому подходящий по объёму танкер ещё не гарантирует прежнего выхода дизеля или авиакеросина. Замещение нужно оценивать по результату переработки, а не только по числу доставленных баррелей.
К тому же через Ормуз вывозят готовое топливо. Дополнительная сырая нефть из Америки не заменяет автоматически выпавшую партию дизеля: сначала её надо переработать на заводе со свободными мощностями. По данным МЭА, в сентябре мировые экспортные поставки дизеля и газойля оставались примерно на 700 тыс. баррелей в сутки ниже уровня годичной давности. Рост поставок из других источников лишь частично компенсировал сокращение из России и с Ближнего Востока. Это отдельное ограничение, которое расширение добычи само по себе не снимает.
Доставка тоже требует времени и свободных судов. Чем дольше танкер находится в рейсе, тем позже он сможет принять следующий груз. В октябрьском прогнозе Управление энергетической информации США отмечало, что обход конфликтных зон удлиняет маршруты и ограничивает число доступных судов, а страховые расходы повышают стоимость перевозок. Выгодная цена у экспортного терминала поэтому может обернуться дорогим сырьём у причала покупателя. Надёжность маршрута приходится сопоставлять с его протяжённостью и стоимостью.
Обходные пути есть и у самих производителей Персидского залива. Саудовская Аравия может вывозить нефть через Красное море, ОАЭ — через Фуджейру на берегу Оманского залива. Однако кризис показал, что эти маршруты тоже подвержены атакам. Октябрьский обзор EIA описывает остановку саудовского нефтепровода Восток — Запад и частичное возобновление его работы в сентябре. Поэтому нельзя считать всю паспортную пропускную способность обхода постоянно доступной заменой Ормузу.
Для компаний, решающих, стоит ли расширять добычу, это создаёт трудный выбор. Длительные перебои поддерживают интерес к новым поставщикам. Но если ближневосточный экспорт восстановится, часть нынешней ценовой надбавки может исчезнуть раньше, чем окупятся новые объекты. Расчёт должен учитывать себестоимость и будущий спрос, а не только сегодняшнюю нехватку. При этом дорогая нефть сама ограничивает потребление: предприятия сокращают выпуск, перевозчики и население экономят топливо.
Последнее уже входит в прогнозы агентств. В октябре МЭА ожидало снижения мирового спроса на нефть в 2026 году на 2,6 млн баррелей в сутки по сравнению с предыдущим годом. Это прогноз, а не окончательный годовой итог. Он показывает, почему дефицит не обязательно устраняется равным приростом добычи у конкурентов: рынок приходит к новому балансу также через истощение запасов и вынужденное сокращение потребления. Для покупателей такой баланс означает экономические потери, даже если физической нехватки удаётся избежать.
Страны Америки получают возможность закрепить новых клиентов и расширить экспорт. Проверенные примеры США и Бразилии показывают, что дополнительное предложение существует, а не остаётся одной лишь надеждой рынка. Однако быстрый рост продаж, ввод ранее начатых проектов и новые инвестиционные решения нужно считать раздельно. Сдвиг торговли в сторону западного полушария уже заметен; способность полностью компенсировать перебои в Персидском заливе из этого не следует. Её предел определяют доступное сырьё, работа заводов и возможность довезти топливо до потребителя.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Вклады больше не будут прежними: россиянам готовят новый налоговый удар
Налог на доходы от банковских вкладов в России может вырасти. Минфин предлагает учитывать проценты вместе с зарплатой и другими доходами...

Газовый тупик Китая: Пекин дал Москве такой шанс, от каких не отказываются
Добыча газа в Китае остановила рост. Почему это открывает новые возможности для России, «Силы Сибири — 2» и поставок СПГ...
Ил-96 против западных гигантов: авиаэксперт выдвинул дерзкий план
Российский Ил-96 может получить альтернативный путь развития: получится ли совместить четыре ПД-14, надёжность и экономичность...
Такого не было с начала 2000-х: алкогольный рынок России трещит по швам
Алкомаркеты в России впервые за годы начали сокращать сети. Почему закрываются магазины, дорожает водка и меняется рынок алкоголя?...

Зерновая катастрофа: России впору жечь пшеницу в котельных
Хлеб всему голова, вот только голову мы потеряли...
Сеул рвется в Северный морской путь, но в обход России
Как страны Запада планируют осваивать СМП, соблюдая антироссийские санкции?...
Российский дизель не дошел до США: танкер из России привез «старый» груз
Дональд Трамп объявил о согласии Владимира Путина начать поставки дизельного топлива на американский и мировой рынки, и сразу после этого информационное...
Новый экспортный маршрут: Финляндия взорвала топливный рынок Европы
Финляндия запустила экспорт синтетического топлива: Европа следит за новым поворотом в сфере «чистой» энергетики...

Российские турбины остались без заказов: производству грозит серьезный спад
Производителям отечественных газовых турбин необходим отраслевой заказ и гарантированный спрос на 10 лет. Правительство, в свою очередь, говорит о параметрах —...
Зачем модернизируют российского конкурента МС-21
В Ту-214 хотят упразднить функцию бортинженера в кабине пилота и оставить вместо трех – двух человек, командира и второго пилота. Этого просит главный заказчик...
«Обстановка всё хуже»: на Севере нормируют продукты, но хватит не всем
У жителей северных территорий тает надежда на помощь с Большой земли...
«Калининград будет без газа!»: Эстония схватилась за трубу, забыв о нюансах
Даже «прибалтийские сестрицы» посмотрели на соотечественников Каи Калласс с недоумением...
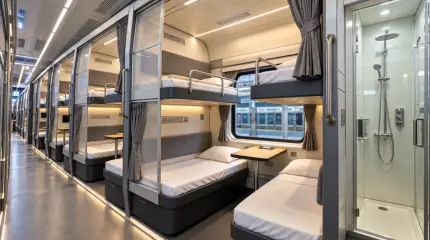
РЖД готовят плацкарт будущего: новые вагоны удивят россиян уже в 2027 году
Шторы на полках, два санитарных блока и больше спальных мест. РЖД представили концепцию нового плацкарта и объяснили, от какой схемы отказались...
Бесшовный маршрут без светофоров: трасса М-12 выходит на финишную прямую
Революционная трасса М‑12 почти готова: скоро между Петербургом и Тюменью откроется бесшовный путь без светофоров...

Пашинян дал РЖД три месяца
15 октября глава армянского правительства Никол Пашинян заявил на брифинге об отсутствии у Армении проблем с российской концессией на управление железными...
Границы России меняются на глазах: Хасан открыл грузовой коридор в КНДР
Глава Минтранса Андрей Никитин рассказал о новых погранпереходах на Дальнем Востоке между Россией, Китаем, Монголией и КНДР...