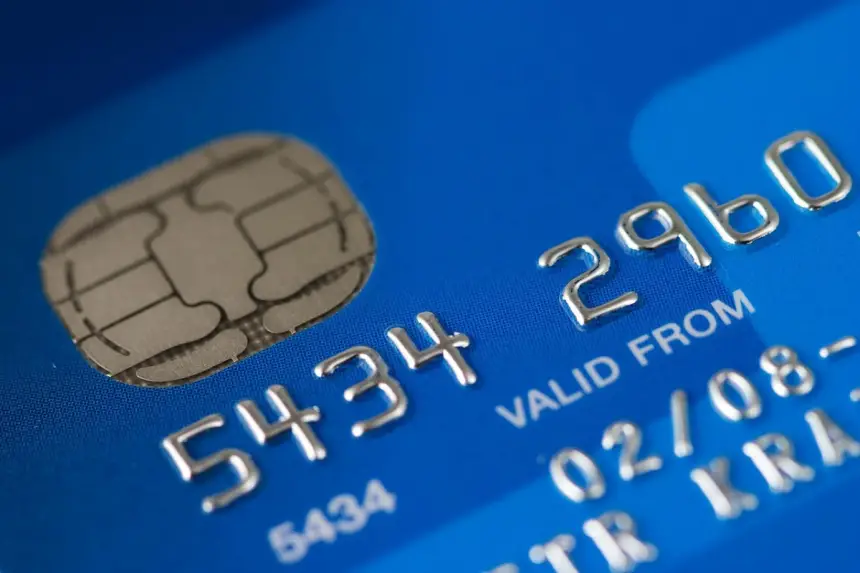

Просроченная задолженность россиян по кредитным картам поставила рекорд
По итогам января 2025 года просроченная задолженность по кредитным картам впервые перешагнула отметку в полтриллиона рублей, достигнув внушительной суммы в 510 миллиардов рублей. Это на 27% больше, чем годом ранее, и составляет уже 11,5% от общего объема задолженности по кредитным картам в стране.
Данные «Скоринг бюро» рисуют тревожную картину, заставляющую задуматься о состоянии потребительского кредитования в России. Рост просрочки вызывает обеспокоенность. Однако эксперты, опрошенные Forbes, утверждают, что пока что этот рост не представляет критической угрозы для стабильности банковской системы.
Объясняется это прежде всего быстрым ростом самого портфеля кредитных карт. В 2024 году объем заемных средств на картах увеличился почти на треть, достигнув 4,4 триллиона рублей. Этот рост, по сути, «разбавил» долю просроченных платежей. Генеральный директор «Скоринг бюро» Олег Лагуткин, подчеркивает, что, хотя абсолютное значение просроченной задолженности впечатляет, в процентном соотношении к общему объему кредитов ситуация пока не выглядит катастрофической.
Банковская система, по его мнению, способна абсорбировать текущий уровень «плохих» долгов. Однако это не означает, что можно расслабиться. Важным фактором, влияющим на динамику просрочки, является политика Центрального Банка России. В 2025 году ожидается замедление роста просроченной задолженности благодаря мерам, направленным на охлаждение рынка розничного кредитования. Высокая ключевая ставка и рост процентов по кредитам, вероятно, приведут к снижению темпов выдачи новых кредитов, что в конечном итоге должно стабилизировать ситуацию.
Тем не менее, доля просроченных платежей в общем портфеле, скорее всего, будет продолжать расти, хотя и более медленными темпами. Следует обратить внимание на то, что 8,2% действующих кредитных карт имеют просрочку более 90 дней. Это максимальное значение как минимум за последние два года.
Рост числа заемщиков, неспособных своевременно возвращать кредиты, может указывать на ухудшение финансового положения значительной части населения. Возможно, что это связано с инфляцией, снижением реальных доходов и другими макроэкономическими факторами. Либо заемщики предпочитают не платить по долгам, учитывая скорость обесценивания денег. Дешевеют деньги, дешевеют и кредиты.
В целом, ситуация с просроченной задолженностью по кредитным картам на данном этапе не представляет прямой угрозы для стабильности банковской системы, но рост «плохих» долгов является серьезным предупреждающим сигналом. Дальнейшее наблюдение за динамикой этого показателя, а также анализ влияния макроэкономических факторов и мер регулирования ЦБ являются необходимыми для адекватной оценки рисков и разработки эффективных мер по их снижению. Важно помнить, что рост просрочки – это отражение ухудшения финансового состояния населения.
В то же время реальные ставки по кредитным картам в России резко подскочили. В декабре 2024 года средняя величина полной стоимости кредита (ПСК) в сегменте кредитных карт выросла до 38,8%, подсчитали в «Скоринг Бюро». Это рекорд как минимум за четыре последних года.
Резкое повышение ПСК по кредитным картам в декабре 2024 года эксперты связывают не только с высокой ключевой ставкой ЦБ РФ, но и с более сложными факторами. Политика банков, направленная на минимизацию рисков в условиях экономической неопределенности, привела к ужесточению условий кредитования. Банки стали более тщательно анализировать кредитные истории заемщиков, увеличивая процент отказов и предлагая более высокие ставки тем, кто все же получил одобрение.
Предписания Центрального банка направлены на стабилизацию финансового рынка и предотвращение чрезмерного роста кредитования в условиях высокой инфляции. Рост ПСК на 9,8 процентных пункта за один только месяц – явление беспрецедентное за последние годы. Это свидетельствует о серьезных изменениях на рынке потребительского кредитования.
Многие россияне, привыкшие к относительно доступным кредитным картам, теперь сталкиваются с существенно возросшей стоимостью обслуживания. Это может привести к уменьшению объемов потребительского кредитования и, как следствие, к снижению потребительского спроса.
Необходимо отметить, что рекламные ставки, которые банки активно используют в своей маркетинговой стратегии, часто вводят заемщиков в заблуждение. Разница между рекламной ставкой и реальной ПСК может достигать значительных величин, что делает сравнение предложений различных банков непростым делом.
Заемщикам следует внимательно изучать договор и обращать внимание не на рекламные слоганы, а на полную стоимость кредита, которая отражает все сопутствующие расходы, включая комиссии за обслуживание, снятие наличных и другие дополнительные платежи. Необходимо тщательно сравнивать предложения разных финансовых организаций, обращая внимание на все нюансы условий кредитования.
Полная стоимость кредитов в России регулируется Центробанком: он ежеквартально устанавливает значения ПСК по разным видам ссуд, и банки не должны превышать пороги более чем на треть. В октябре же ЦБ сообщил, что из-за того, что некоторые кредиторы рассчитывали ПСК по кредиткам неверно – включали в базу для расчета низкие ставки, действующие в промопериод, банкам разрешается не соблюдать ПСК с 1 января по 31 марта 2025 года. По сути ЦБ развязал руки банкам, они могут назначать любые ставки.
Как ЦБ объяснил отмену ограничения ПСК
Из-за некорректных практик ряда крупных банков, на которые приходится основной объем выдач, среднерыночное значение ПСК за III квартал 2024 года оказалось заниженным. Поскольку среднерыночное значение ПСК за III квартал служит базой расчета для установления предельного уровня ПСК на I квартал 2025 года, то в сегменте кредитных карт это ограничение могло бы привести к сокращению доступности карт для граждан.
Ограничение предельной стоимости займов в 292% годовых сохраняется.
Сейчас гражданам рекомендуется разбираться с текущими кредитами, потому что брать новые пока – невыгодно.
Данные «Скоринг бюро» рисуют тревожную картину, заставляющую задуматься о состоянии потребительского кредитования в России. Рост просрочки вызывает обеспокоенность. Однако эксперты, опрошенные Forbes, утверждают, что пока что этот рост не представляет критической угрозы для стабильности банковской системы.
Объясняется это прежде всего быстрым ростом самого портфеля кредитных карт. В 2024 году объем заемных средств на картах увеличился почти на треть, достигнув 4,4 триллиона рублей. Этот рост, по сути, «разбавил» долю просроченных платежей. Генеральный директор «Скоринг бюро» Олег Лагуткин, подчеркивает, что, хотя абсолютное значение просроченной задолженности впечатляет, в процентном соотношении к общему объему кредитов ситуация пока не выглядит катастрофической.
Банковская система, по его мнению, способна абсорбировать текущий уровень «плохих» долгов. Однако это не означает, что можно расслабиться. Важным фактором, влияющим на динамику просрочки, является политика Центрального Банка России. В 2025 году ожидается замедление роста просроченной задолженности благодаря мерам, направленным на охлаждение рынка розничного кредитования. Высокая ключевая ставка и рост процентов по кредитам, вероятно, приведут к снижению темпов выдачи новых кредитов, что в конечном итоге должно стабилизировать ситуацию.
Тем не менее, доля просроченных платежей в общем портфеле, скорее всего, будет продолжать расти, хотя и более медленными темпами. Следует обратить внимание на то, что 8,2% действующих кредитных карт имеют просрочку более 90 дней. Это максимальное значение как минимум за последние два года.
Рост числа заемщиков, неспособных своевременно возвращать кредиты, может указывать на ухудшение финансового положения значительной части населения. Возможно, что это связано с инфляцией, снижением реальных доходов и другими макроэкономическими факторами. Либо заемщики предпочитают не платить по долгам, учитывая скорость обесценивания денег. Дешевеют деньги, дешевеют и кредиты.
В целом, ситуация с просроченной задолженностью по кредитным картам на данном этапе не представляет прямой угрозы для стабильности банковской системы, но рост «плохих» долгов является серьезным предупреждающим сигналом. Дальнейшее наблюдение за динамикой этого показателя, а также анализ влияния макроэкономических факторов и мер регулирования ЦБ являются необходимыми для адекватной оценки рисков и разработки эффективных мер по их снижению. Важно помнить, что рост просрочки – это отражение ухудшения финансового состояния населения.
В то же время реальные ставки по кредитным картам в России резко подскочили. В декабре 2024 года средняя величина полной стоимости кредита (ПСК) в сегменте кредитных карт выросла до 38,8%, подсчитали в «Скоринг Бюро». Это рекорд как минимум за четыре последних года.
Резкое повышение ПСК по кредитным картам в декабре 2024 года эксперты связывают не только с высокой ключевой ставкой ЦБ РФ, но и с более сложными факторами. Политика банков, направленная на минимизацию рисков в условиях экономической неопределенности, привела к ужесточению условий кредитования. Банки стали более тщательно анализировать кредитные истории заемщиков, увеличивая процент отказов и предлагая более высокие ставки тем, кто все же получил одобрение.
Предписания Центрального банка направлены на стабилизацию финансового рынка и предотвращение чрезмерного роста кредитования в условиях высокой инфляции. Рост ПСК на 9,8 процентных пункта за один только месяц – явление беспрецедентное за последние годы. Это свидетельствует о серьезных изменениях на рынке потребительского кредитования.
Многие россияне, привыкшие к относительно доступным кредитным картам, теперь сталкиваются с существенно возросшей стоимостью обслуживания. Это может привести к уменьшению объемов потребительского кредитования и, как следствие, к снижению потребительского спроса.
Необходимо отметить, что рекламные ставки, которые банки активно используют в своей маркетинговой стратегии, часто вводят заемщиков в заблуждение. Разница между рекламной ставкой и реальной ПСК может достигать значительных величин, что делает сравнение предложений различных банков непростым делом.
Заемщикам следует внимательно изучать договор и обращать внимание не на рекламные слоганы, а на полную стоимость кредита, которая отражает все сопутствующие расходы, включая комиссии за обслуживание, снятие наличных и другие дополнительные платежи. Необходимо тщательно сравнивать предложения разных финансовых организаций, обращая внимание на все нюансы условий кредитования.
Полная стоимость кредитов в России регулируется Центробанком: он ежеквартально устанавливает значения ПСК по разным видам ссуд, и банки не должны превышать пороги более чем на треть. В октябре же ЦБ сообщил, что из-за того, что некоторые кредиторы рассчитывали ПСК по кредиткам неверно – включали в базу для расчета низкие ставки, действующие в промопериод, банкам разрешается не соблюдать ПСК с 1 января по 31 марта 2025 года. По сути ЦБ развязал руки банкам, они могут назначать любые ставки.
Как ЦБ объяснил отмену ограничения ПСК
Из-за некорректных практик ряда крупных банков, на которые приходится основной объем выдач, среднерыночное значение ПСК за III квартал 2024 года оказалось заниженным. Поскольку среднерыночное значение ПСК за III квартал служит базой расчета для установления предельного уровня ПСК на I квартал 2025 года, то в сегменте кредитных карт это ограничение могло бы привести к сокращению доступности карт для граждан.
Ограничение предельной стоимости займов в 292% годовых сохраняется.
Сейчас гражданам рекомендуется разбираться с текущими кредитами, потому что брать новые пока – невыгодно.
- Роман Земляков
- pxhere.com
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
С чем связан массовый отъезд узбекистанцев из России?
Ввиду планов России по переходу к началу 2030-х гг. на организованный набор иностранной рабочей силы численность трудовых мигрантов из Средней Азии будет...

Гиганты остаются в игре: Кремль вернул иностранные бренды на рынок России
Российские активы двух крупных иностранных брендов перешли под временное управление: обе компании заявили о продолжении работы на рынке РФ...

Супертанкеры пошли за нефтью в Россию
333-метровый супертанкер, груженный нефтью, покинул район Мурманска и взял курс к Суэцкому каналу. Это редкий случай, когда такие суда используют для вывоза...
«Газпром» отыскал замену сотням произведенных на Украине двигателей
РАО «Газпром» сообщает, что приступил к испытаниям нового российского газотурбинного двигателя, которому предстоит заменить сотни двигателей, которые...
Миллиардеры уже делят Россию. Мы это не остановим?
Миллиардеры уже делят Россию. Мы это не остановим? Михалков задал прямой вопрос. Любые рассуждения и призывы представителей западных стран на тему заботы и...
Битва авиационных гигантов: ПД-14 проиграл Airbus по ключевым параметрам
Российский ПД-14 против американского PW1100G для Airbus A320neo. Сравнение характеристик выявило преимущества и недостатки каждого двигателя...

Операция «Национализация»: французы расплатятся «Ашаном»
В России начнут отнимать бизнес из недружественных стран — в качестве ответа в том числе и за пиратство...
Прощай, Boeing! «Аэрофлот» получит 90 лайнеров МС-21 по сниженной стоимости
Ростех подписал контракт на 90 самолетов МС-21, но самая большая интрига скрыта в цене. Алиханов пообещал срезать миллиарды рублей...

Малые реакторы в США оказались слишком «гениальны»
Проект малого модульного реактора компании Билла Гейтса покинула компания, которая уже десятилетиями строит АЭС в США. Эксперты полагают, что между «гениями» и...
«Великий кризис» стучится в дверь
рампу доложили, сколько нефти осталось в стратегических запасах США...
Нефть, газ или смерть: покупателю ресурсов из РФ поставлен ультиматум
С момента завершения выборов Венгрия ушла с информационного небосклона, однако не потеряла своей критической важности в призме прокси-войны с Россией, которую...
Тысячи дронов, пустой рынок: эксперт раскрыл парадокс российской авиации
Авиаэксперт нашёл главную причину отставания российских гражданских беспилотников и указал на неожиданный ориентир для отрасли...

Польша строит огромный туннель под Карпатами недалеко от Украины
В Польше на глубине 100 метров под Карпатами строится 2-километровый туннель стоимостью 142 миллиона долларов для расширения трассы S19....
Ссора с Россией заставила финнов сжигать леса
Финны все больше вынуждены буквально сжигать собственные леса только ради того, чтобы согреться – вместо того, чтобы использовать их для выгодной переработки....
Восторг и ужас: последствия замещения людей ИИ в финском муниципалитете
Маленький финский город уволил двух директоров и отдал их работу нейросети. Экономия €150 тысяч — и это может изменить всю Европу...

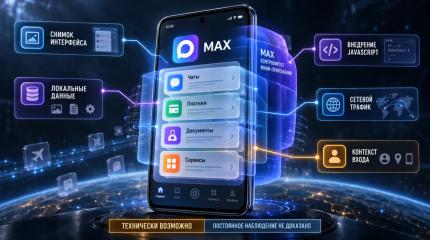
The Guardian обвинила Max в слежке. Что показало исследование
Новое исследование описало скрытые возможности «суперприложения», но речь идёт не о доказанной постоянной слежке. Спор упирается в то, кто контролирует...
