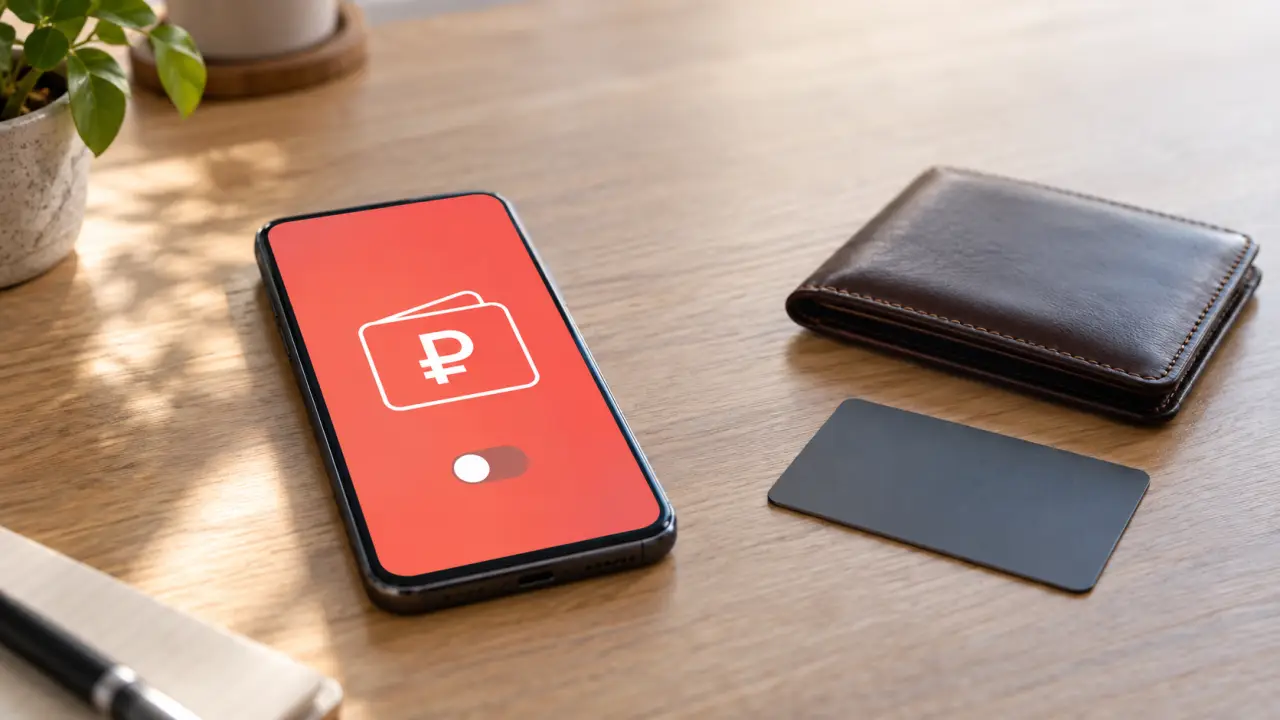

Как работает цифровой рубль и чем он отличается от банковского вклада
С 1 сентября 2026 года крупнейшие банки и розничные компании начали открывать инфраструктуру для работы с цифровыми рублями. Для граждан это новая возможность, а не обязанность: решение об открытии счёта и использовании цифровой формы национальной валюты человек принимает сам.
Главная причина путаницы — попытка объяснить цифровой рубль через уже привычные банковские продукты. Его называют то новой картой, то вкладом, то заменой обычных денег. По данным Банка России, это отдельная форма рубля со своими правилами. Она будет использоваться наряду с наличными и безналичными средствами.
Счёт цифрового рубля открывается на платформе Банка России, но доступ к нему пользователь получает через мобильное приложение банка, подключённого к платформе. У человека может быть один такой счёт. Индивидуальному предпринимателю доступны два: один в качестве физического лица, второй — для ведения бизнеса.
Это отличается от обычной ситуации, когда клиент может открыть счета в нескольких банках. Интерфейс предоставляет банк, но сам цифровой счёт связан с платформой Банка России. Поэтому перед началом работы важно убедиться, что нужный раздел действительно появился в приложении конкретного банка.
Пополнять цифровой кошелёк со своих банковских счетов гражданин может на сумму до 300 000 руб. в месяц. Этот предел относится именно к пополнению. Банк России отдельно указывает, что распоряжаться средствами, уже находящимися на цифровом счёте, граждане и компании могут без такого ограничения.
Через цифровой рубль доступны переводы между гражданами и компаниями, платежи в бюджет и из бюджета, оплата покупок и возвраты. Все платежи и переводы для граждан бесплатны. Для бизнеса до конца 2026 года действует льготный период без комиссий, после чего должны применяться отдельные тарифы.
Цифровой рубль предназначен для платежей и переводов. Он не является банковским вкладом и не приносит процентный доход. Это принципиальная граница: бесплатная операция не равна доходности, а остаток в цифровом кошельке не следует оценивать по ставкам депозитов.
Обычный вклад создаётся по договору с банком и предполагает условия хранения денег, срок, ставку и правила досрочного расторжения. В цифровом кошельке такой конструкции нет. Поэтому перевод средств в цифровые рубли нельзя описывать как способ заработать на сбережениях.
Не следует смешивать цифровой рубль и Систему быстрых платежей. СБП — способ перевода обычных безналичных денег между счетами. Цифровой рубль — форма национальной валюты, учёт которой ведётся на отдельной платформе. Внешне обе операции могут начинаться в банковском приложении, но их механизм и назначение различаются.
Запуск инфраструктуры не означает, что одинаковый пользовательский раздел появился во всех банковских приложениях одновременно. Бриф подтверждает обязанность и возможность подключения, но не содержит проверенного списка интерфейсов, доступных утром 9 сентября. Поэтому называть конкретные банки без дополнительной проверки нельзя.
Для обычного пользователя выбор сводится не к спору о том, какая форма рубля «лучше». Нужно понять назначение инструмента. Если требуется платить и переводить деньги через новый кошелёк, цифровой рубль предоставляет такую возможность. Если задача — получить процентный доход, речь должна идти о другом финансовом продукте с собственными условиями и рисками.
Не является индивидуальной инвестиционной рекомендацией.
Главная причина путаницы — попытка объяснить цифровой рубль через уже привычные банковские продукты. Его называют то новой картой, то вкладом, то заменой обычных денег. По данным Банка России, это отдельная форма рубля со своими правилами. Она будет использоваться наряду с наличными и безналичными средствами.
Где находится счёт и как им пользоваться
Счёт цифрового рубля открывается на платформе Банка России, но доступ к нему пользователь получает через мобильное приложение банка, подключённого к платформе. У человека может быть один такой счёт. Индивидуальному предпринимателю доступны два: один в качестве физического лица, второй — для ведения бизнеса.
Это отличается от обычной ситуации, когда клиент может открыть счета в нескольких банках. Интерфейс предоставляет банк, но сам цифровой счёт связан с платформой Банка России. Поэтому перед началом работы важно убедиться, что нужный раздел действительно появился в приложении конкретного банка.
Пополнять цифровой кошелёк со своих банковских счетов гражданин может на сумму до 300 000 руб. в месяц. Этот предел относится именно к пополнению. Банк России отдельно указывает, что распоряжаться средствами, уже находящимися на цифровом счёте, граждане и компании могут без такого ограничения.
Через цифровой рубль доступны переводы между гражданами и компаниями, платежи в бюджет и из бюджета, оплата покупок и возвраты. Все платежи и переводы для граждан бесплатны. Для бизнеса до конца 2026 года действует льготный период без комиссий, после чего должны применяться отдельные тарифы.
Почему цифровой кошелёк не является вкладом
Цифровой рубль предназначен для платежей и переводов. Он не является банковским вкладом и не приносит процентный доход. Это принципиальная граница: бесплатная операция не равна доходности, а остаток в цифровом кошельке не следует оценивать по ставкам депозитов.
Обычный вклад создаётся по договору с банком и предполагает условия хранения денег, срок, ставку и правила досрочного расторжения. В цифровом кошельке такой конструкции нет. Поэтому перевод средств в цифровые рубли нельзя описывать как способ заработать на сбережениях.
Не следует смешивать цифровой рубль и Систему быстрых платежей. СБП — способ перевода обычных безналичных денег между счетами. Цифровой рубль — форма национальной валюты, учёт которой ведётся на отдельной платформе. Внешне обе операции могут начинаться в банковском приложении, но их механизм и назначение различаются.
Пять правил перед первым использованием
- Пользование цифровым рублём добровольное: отказ открывать счёт не отменяет наличные и обычные банковские деньги.
- Открывать счёт нужно только через приложение банка, подключённого к платформе Банка России.
- Лимит 300 000 руб. в месяц относится к пополнению со своих банковских счетов, а не ко всему обороту кошелька.
- Платежи и переводы для граждан бесплатны, но процент на остаток не начисляется.
- При проблеме сначала следует обращаться в обслуживающий банк; актуальные каналы и список подключённых банков нужно проверять на дату операции.
Запуск инфраструктуры не означает, что одинаковый пользовательский раздел появился во всех банковских приложениях одновременно. Бриф подтверждает обязанность и возможность подключения, но не содержит проверенного списка интерфейсов, доступных утром 9 сентября. Поэтому называть конкретные банки без дополнительной проверки нельзя.
Для обычного пользователя выбор сводится не к спору о том, какая форма рубля «лучше». Нужно понять назначение инструмента. Если требуется платить и переводить деньги через новый кошелёк, цифровой рубль предоставляет такую возможность. Если задача — получить процентный доход, речь должна идти о другом финансовом продукте с собственными условиями и рисками.
Не является индивидуальной инвестиционной рекомендацией.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Вклады больше не будут прежними: россиянам готовят новый налоговый удар
Налог на доходы от банковских вкладов в России может вырасти. Минфин предлагает учитывать проценты вместе с зарплатой и другими доходами...

Кошмар пожилых водителей: почему россияне старше 55 лет останутся без прав
Новые медицинские требования к водителям вызывают вопросы. Какие заболевания мешают управлять машиной и как оспорить отказ врачей...
«Выжег из огнемёта»: Бельгия похоронила мечту Европы о российских деньгах
Еврокомиссии окончательно отказали в конфискации российских миллиардов. Премьер Бельгии рассказал, как «выжег огнемётом» влажные мечты...

«Наказали» Россию: Немцы устроили в Балтийском море цирк на миллионы евро
Берлин взял в заложники чужой танкер и теперь сжигает по 8 тысяч евро в день из-за собственного идиотизма...
Прощай, шум и выхлопы: в России разработали альтернативу генераторам
В России разработали портативный накопитель энергии, способный заменить топливные генераторы на массовых мероприятиях и удалённых объектах...

Не только скорость и дальность — МС-21 нашёл, как потеснить Boeing и Airbus
МС-21 против Airbus A320neo и Boeing 737 MAX: сравнение ширины фюзеляжа, возможностей компоновки салона и инженерных решений российского самолёта...

Зерновая катастрофа: России впору жечь пшеницу в котельных
Хлеб всему голова, вот только голову мы потеряли...
РЖД готовят плацкарт будущего: новые вагоны удивят россиян уже в 2027 году
Шторы на полках, два санитарных блока и больше спальных мест. РЖД представили концепцию нового плацкарта и объяснили, от какой схемы отказались...
12600 кВт для БАМа и Транссиба: РФ собрала тягач, который потеснит «Ермак»
Россия собрала первый электровоз 2ЭС9 мощностью 12600 кВт. Машина рассчитана на поезда до 7100 тонн и готовится к испытаниям...
Пенсионный сюрприз ноября: три категории россиян получат прибавку
Кому повысят пенсии в ноябре 2026 года, как изменятся выплаты после 80 лет и кому пересчитают профессиональные доплаты...
Буря в винной бутылке: «Вкус мерзкий, недружественный, с нотками русофобии»
Недруг уходит, а вино остаётся — Франция нарастила поставки в РФ в пять раз из-за опасения заградительных пошлин...
«Мучительная смерть»: Покупателям «АвтоВАЗу» не позавидуешь
Официальные дилеры предприятия разоряются, покупатели остаются без гарантии и техобслуживания...
Гражданский вызов для военных: поставщики боевых систем штурмуют Superjet
Поставщики боевой авиации осваивают обслуживание «Суперджета»: выдержит ли гражданский рынок новые горизонты для SJ-100...
Американец сбежал от цивилизации в Сибирь и угодил в СИЗО за рыбалку
Старообрядец из США, живя в сибирском скиту без света, связи и документов, угодил в правовую ловушку в России...

Лукашенко отомстил Латвии не только шпротами
Белоруссия запретила ввоз широкой номенклатуры товаров из Латвии, включая знаменитые шпроты. Это месть, которая подана холодной: Минск не раз игнорировал...
ЖКХ-катастрофа в регионах неуклонно назревает
Платёжка не должна расти быстрее инфляции, а 10% дохода — это предел, за которым должно помогать государство...