
Вы держите деньги дома? Почему россияне рекордно снимают наличные и во сколько это обходится
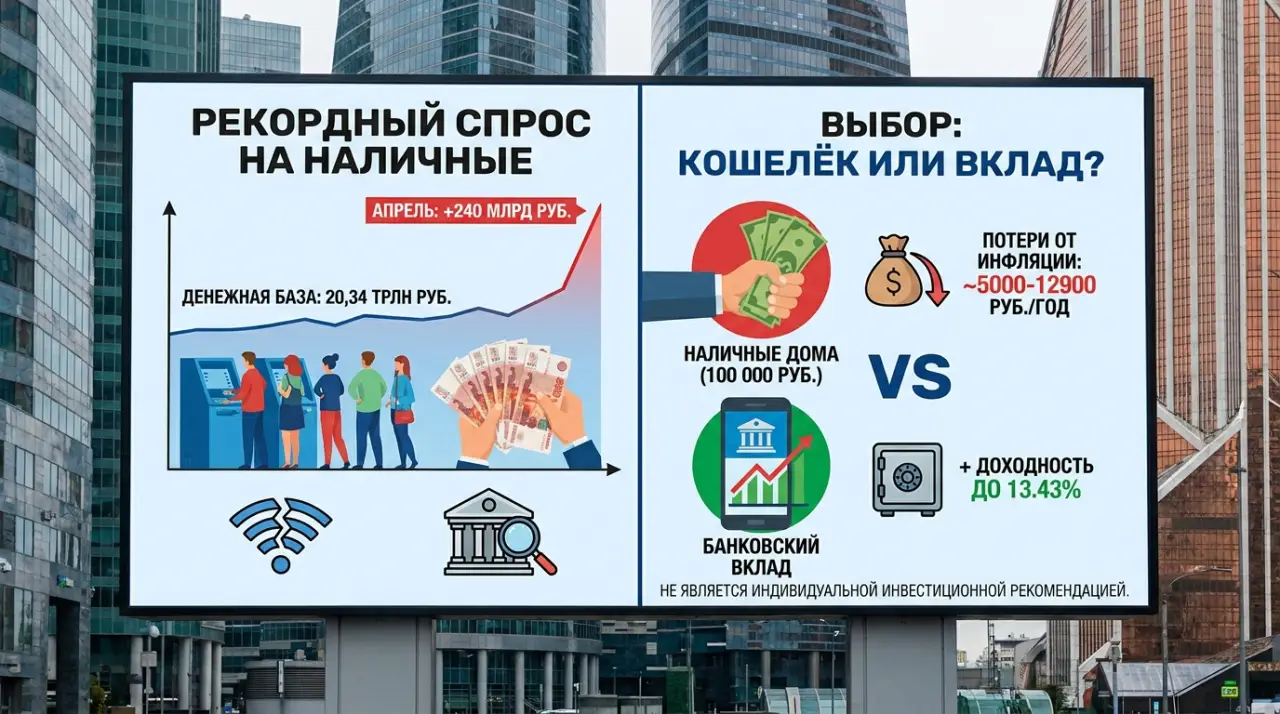
За первую неделю апреля россияне сняли с банковских счетов рекордную сумму наличных. Денежная база в узком определении за неделю с 3 по 10 апреля выросла на 240 млрд рублей, до 20,34 трлн рублей. При этом на обязательные резервы банков в ЦБ приходится всего 495 млрд рублей — то есть практически весь прирост дали именно наличные, которые люди понесли домой. В целом за период с 1 по 17 апреля из банков в оборот выпущено примерно на 470 млрд рублей, подсчитал на основе данных ЦБ профессор РАНХиГС Алексей Войлуков.
Это не сезонный всплеск и не разовый эпизод. В марте объём кэша в обращении уже подскочил на 300 млрд рублей. Банк России тогда прямо указывал на связь с отключениями мобильного интернета, которые побуждают население и бизнес формировать запас наличных для текущих платежей. А в опросах ЦБ граждане подтверждали, что снимают деньги в том числе на случай, если безналичная оплата окажется недоступной.
Но сбои со связью — лишь одна из причин. Эксперты называют сразу несколько факторов, объясняющих, почему люди всё чаще предпочитают держать деньги на руках.
Первое — психологический фактор и стремление к финансовой безопасности в условиях неопределённости. Второе — перебои в работе интернета, когда мобильные банки и терминалы работают нестабильно. Третье — усиление банковского контроля за подозрительными операциями. Опрошенные «Известиями» эксперты отмечают: часть граждан решили чаще использовать наличные при расчётах именно во избежание блокировок.
Доля наличных платежей в России за последние годы заметно сократилась — с 25,7% в 2021 году до 12,2% в 2025-м. Но теперь этот тренд может замедлиться. По прогнозам ЦБ, даже в базовом сценарии объём наличных в обращении вырастет к 2030 году на 21% (до 23,9 трлн рублей), а в стрессовом — на 35% (до 26,6 трлн).
А теперь главный вопрос: что это значит для вашего кошелька, если вы тоже решили «отложить кэш на чёрный день»?
Разберём на конкретном примере. Допустим, вы сняли со счёта 100 000 рублей и держите их дома в конверте. На начало года, согласно прогнозу Минэкономразвития, годовая инфляция ожидается в диапазоне 4,5–5,5%. С начала года цены уже выросли на 3,15%. Возьмём консервативную оценку — 5% годовых.
Через год ваши 100 000 рублей в конверте превратятся по покупательной способности примерно в 95 000 рублей. 5000 рублей (или больше, если инфляция окажется выше) просто «сгорят» — ни за что не купятся, ни на какой счёт не начислятся.
Это если цены вырастут ровно на 5%. А инфляционные ожидания населения, по данным Росстата на 14 апреля, составляют 12,9%: 82% опрошенных граждан признались, что в ближайший год их доходы будут расти медленнее, чем цены в магазине и услуги ЖКХ. Если эти ожидания оправдаются, реальные потери будут в два с половиной раза выше.
Альтернативы есть, и они очевидны. Средняя максимальная ставка по вкладам в топ-10 российских банков в первой декаде апреля составляла 13,43% годовых. На те же 100 000 рублей, размещённые на полгода, можно получить около 6500–6700 рублей процентного дохода до вычета налога. А некоторые банки предлагают продукты с доходностью до 17,3% годовых при размещении на три года с учётом капитализации.
Да, банковские вклады тоже не полностью защищены от инфляции — если инфляция окажется выше 13,43%, реальная доходность станет отрицательной. Но это всё равно лучше гарантированных потерь при хранении денег дома. Кроме того, вклады до 1,4 млн рублей застрахованы государством, а наличные дома никто не застраховал — ни от пожара, ни от кражи, ни от обесценивания.
Есть ещё золото, ОФЗ, биржевые фонды — но их доходность и риски зависят от конкретной ситуации на рынке.
В условиях, когда регулятор готовится к росту наличного оборота на 22–35% за пять лет, а в 2025 году отток ликвидности из банков из-за увеличения объёма банкнот уже составил около 1 трлн рублей, вопрос выбора между наличными и безналичными сбережениями становится не просто теоретическим.
Психологическое желание иметь запас наличных на экстренный случай понятно. Но важно разделять: небольшой запас на пару дней — это разумная страховка на случай сбоя связи. А крупные суммы, которые вы не планируете тратить в ближайшие недели, лучше оставить на счету. Иначе вы платите за своё спокойствие вполне конкретными деньгами — теми самыми 5000–12 900 рублей с каждой сотни тысяч в год.
Не является индивидуальной инвестиционной рекомендацией. Материал носит ознакомительный характер. Перед принятием финансовых решений проконсультируйтесь со специалистом.
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Вклады больше не будут прежними: россиянам готовят новый налоговый удар
Налог на доходы от банковских вкладов в России может вырасти. Минфин предлагает учитывать проценты вместе с зарплатой и другими доходами...

Газовый тупик Китая: Пекин дал Москве такой шанс, от каких не отказываются
Добыча газа в Китае остановила рост. Почему это открывает новые возможности для России, «Силы Сибири — 2» и поставок СПГ...
Ил-96 против западных гигантов: авиаэксперт выдвинул дерзкий план
Российский Ил-96 может получить альтернативный путь развития: получится ли совместить четыре ПД-14, надёжность и экономичность...
Такого не было с начала 2000-х: алкогольный рынок России трещит по швам
Алкомаркеты в России впервые за годы начали сокращать сети. Почему закрываются магазины, дорожает водка и меняется рынок алкоголя?...

Зерновая катастрофа: России впору жечь пшеницу в котельных
Хлеб всему голова, вот только голову мы потеряли...
Сеул рвется в Северный морской путь, но в обход России
Как страны Запада планируют осваивать СМП, соблюдая антироссийские санкции?...
Российский дизель не дошел до США: танкер из России привез «старый» груз
Дональд Трамп объявил о согласии Владимира Путина начать поставки дизельного топлива на американский и мировой рынки, и сразу после этого информационное...
Новый экспортный маршрут: Финляндия взорвала топливный рынок Европы
Финляндия запустила экспорт синтетического топлива: Европа следит за новым поворотом в сфере «чистой» энергетики...

Российские турбины остались без заказов: производству грозит серьезный спад
Производителям отечественных газовых турбин необходим отраслевой заказ и гарантированный спрос на 10 лет. Правительство, в свою очередь, говорит о параметрах —...
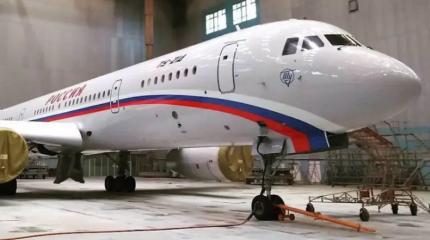
Зачем модернизируют российского конкурента МС-21
В Ту-214 хотят упразднить функцию бортинженера в кабине пилота и оставить вместо трех – двух человек, командира и второго пилота. Этого просит главный заказчик...
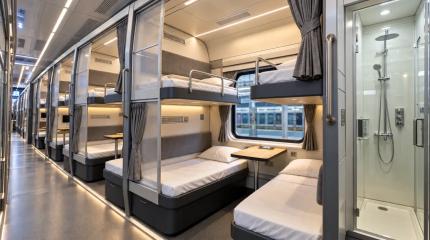
РЖД готовят плацкарт будущего: новые вагоны удивят россиян уже в 2027 году
Шторы на полках, два санитарных блока и больше спальных мест. РЖД представили концепцию нового плацкарта и объяснили, от какой схемы отказались...
«Обстановка всё хуже»: на Севере нормируют продукты, но хватит не всем
У жителей северных территорий тает надежда на помощь с Большой земли...
«Калининград будет без газа!»: Эстония схватилась за трубу, забыв о нюансах
Даже «прибалтийские сестрицы» посмотрели на соотечественников Каи Калласс с недоумением...
Бесшовный маршрут без светофоров: трасса М-12 выходит на финишную прямую
Революционная трасса М‑12 почти готова: скоро между Петербургом и Тюменью откроется бесшовный путь без светофоров...

Пашинян дал РЖД три месяца
15 октября глава армянского правительства Никол Пашинян заявил на брифинге об отсутствии у Армении проблем с российской концессией на управление железными...
Границы России меняются на глазах: Хасан открыл грузовой коридор в КНДР
Глава Минтранса Андрей Никитин рассказал о новых погранпереходах на Дальнем Востоке между Россией, Китаем, Монголией и КНДР...