

Россияне все активнее обращаются к кредитным картам
Ситуация в области потребительских кредитов в России продолжает меняться, и сентябрь 2024 года стал значимым моментом. По данным бюро кредитных историй «Скоринг бюро», уровень использования кредитных карт достиг непревзойденных 34,5 %, что является самым высоким показателем с начала мониторинга в 2020 году, согласно Forbes.
Повышение утилизации кредитных карт
Значительное увеличение применения кредитных карт связано с рядом факторов, среди которых главное – поддержание потребительского поведения россиян в условиях высокой инфляции. Заемщики все чаще решаются использовать кредитные средства на фоне роста процентных ставок по кредитам наличными и сокращения одобрения этих кредитов.
Статистические данные показывают, что в январе 2024 года уровень утилизации кредитных карт составил немного более 30 %, а к сентябрю превышает 34 %. Это свидетельствует о растущей потребности населения в заемных средствах и отражает текущую экономическую ситуацию в стране. По информации «Скоринг бюро», общий объем кредитных карт, выданных российскими банками, на конец сентября составляет 4,28 триллиона рублей, при этом больше 11 % из них – это карты с просроченными платежами.
Факторы, способствующие росту использования кредиток
1. Востребованность заемных средств
Высокая инфляция, на основе данных Центрального банка России, продолжает оставаться основным стимулом для повышения потребительского спроса. Хотя уровень инфляции немного снизился (с 9 % до 8,6 %), проинфляционные факторы продолжают оказывать давление на экономику. Многие граждане, предвкушая дальнейший рост цен, стремятся заранее заполучить необходимые товары, что, в свою очередь, приводит к увеличению использования кредитных карт.
2. Высокие процентные ставки по депозитам
Состояние на рынке депозитов также вносит свой вклад в рост. На конец октября доходность вкладов в крупнейших финансовых учреждениях составила 18,74 %, а максимальные ставки по вкладам на шестимесячный срок возросли до 22 %. Это дает возможность гражданам с выгодой размещать временно свободные денежные средства на депозитах, в то время как текущие расходы они покрывают с помощью кредитных карт, погашая средства в границах грейс-периода и избегая уплаты процентов.
Эти факторы демонстрируют, как экономическая обстановка и изменения в потребительских привычках влияют на использование кредитных инструментов в стране.
3. Ставки по кредитам наличными
Процентные ставки по кредитам наличными значительно возросли, а процесс их получения стал более сложным. По данным НБКИ, в сентябре уровень одобрения необеспеченных потребительских кредитов упал до 34,4 % от общего числа заявок, что указывает на высокую долю отказов для потенциальных заемщиков. Средняя полная стоимость кредита (ПСК) по займам наличными на начало сентября составила 29,3 %. В то же время ПСК по кредитным картам, согласно данным «Скоринг бюро», составила 27,6 %, а оценки ОКБ показывают еще более низкий показатель – 24,6 %, что является минимальным значением в 2024 году.
Юрий Беликов, управляющий директор рейтингового агентства «Эксперт РА», отмечает:
Также важно учитывать, что старые кредитные карты, полученные ранее, могут иметь выгодные условия обслуживания.
Управляющий директор рейтингов финансовых институтов рейтинговой службы НРА Константин Бородулин указывает:
Согласно данным «Скоринг бюро», с августа наблюдается снижение как в количестве выданных кредитных карт, так и в сумме одобрений. В сентябре банки выдали карты на сумму 200,88 миллиарда рублей, что ниже августовских 229,21 миллиарда рублей. Количество новых карт в сентябре составило 1,83 миллиона против 2,06 миллиона в августе. Также снижается средняя сумма установленного лимита по картам.
Кто берет?
Кредитные карты и потребительские кредиты в России в основном оформляются одними и теми же заемщиками, у которых часто имеется 2-3 кредита. По словам старшего проектного лидера Frank RG Анны Стогниенко, до трети заемщиков в этом сегменте имеют несколько займов. Ранее банки активно выдавали новые кредитные карты таким клиентам, компенсируя повышенные риски более высокими ставками. Однако с ростом рисковых наценок и снижением капитальной достаточности кредитные организации вынуждены снижать долю таких заемщиков и искать новые сегменты рынка, включая незакредитованное население.
Несмотря на сокращение выдачи новых карт, активность по использованию кредитных лимитов останется высокой. Эксперт прогнозирует, что банки сосредоточат усилия на привлечении клиентов с уже имеющимися кредитками и будут мотивировать их использовать одобренные лимиты.
Выделяются две группы заемщиков, активно использующих кредитные карты: первая – это клиенты с устойчивой финансовой базой, которые осознанно используют такой инструмент.
– отмечает Стогниенко.
Эти заемщики составляют около 25 % от общего числа пользователей кредиток. Вторая группа – это заемщики с низким доходом, для которых кредитные карты стали единственным вариантом доступа к заемным средствам, особенно в условиях, когда другие формы кредита стали менее доступны из-за макропруденциальных ограничений.
Комфортный период
Одной из важнейших характеристик кредитных карт является грейс-период, который позволяет заемщикам откладывать платежи на определенное время без начисления дополнительных процентов. Это создает комфортные условия для использования заемных средств, предоставляя возможность экономить, что особенно актуально в текущих экономических условиях и становится не просто предпочтением, а необходимостью.
Тем не менее, рост использования кредитных карт сопряжен с определенными последствиями для банковского сектора. Увеличение числа активных операций может привести к повышенным рискам для финансовых организаций, особенно в условиях возможного ухудшения экономической ситуации. С другой стороны, банки могут рассматривать это как возможность для повышения рентабельности, поскольку высокий оборот по кредиткам зачастую обеспечивает значительные доходы.
Сентябрь 2024 года стал знаковым моментом в развитии кредитования в России, подчеркивая устойчивый спрос на заемные средства на фоне высокой инфляции и дорогих кредитов наличными. В условиях привлекательных грейс-периодов и высоких ставок по депозитам использование кредитных карт оказывается все более актуальным. Ожидается, что тенденция активного обращения к кредиткам сохранится как в краткосрочной, так и в среднесрочной перспективе, что существенным образом повлияет на стратегию и развитие банковского сектора в будущем.
Повышение утилизации кредитных карт
Значительное увеличение применения кредитных карт связано с рядом факторов, среди которых главное – поддержание потребительского поведения россиян в условиях высокой инфляции. Заемщики все чаще решаются использовать кредитные средства на фоне роста процентных ставок по кредитам наличными и сокращения одобрения этих кредитов.
Статистические данные показывают, что в январе 2024 года уровень утилизации кредитных карт составил немного более 30 %, а к сентябрю превышает 34 %. Это свидетельствует о растущей потребности населения в заемных средствах и отражает текущую экономическую ситуацию в стране. По информации «Скоринг бюро», общий объем кредитных карт, выданных российскими банками, на конец сентября составляет 4,28 триллиона рублей, при этом больше 11 % из них – это карты с просроченными платежами.
Факторы, способствующие росту использования кредиток
1. Востребованность заемных средств
Высокая инфляция, на основе данных Центрального банка России, продолжает оставаться основным стимулом для повышения потребительского спроса. Хотя уровень инфляции немного снизился (с 9 % до 8,6 %), проинфляционные факторы продолжают оказывать давление на экономику. Многие граждане, предвкушая дальнейший рост цен, стремятся заранее заполучить необходимые товары, что, в свою очередь, приводит к увеличению использования кредитных карт.
2. Высокие процентные ставки по депозитам
Состояние на рынке депозитов также вносит свой вклад в рост. На конец октября доходность вкладов в крупнейших финансовых учреждениях составила 18,74 %, а максимальные ставки по вкладам на шестимесячный срок возросли до 22 %. Это дает возможность гражданам с выгодой размещать временно свободные денежные средства на депозитах, в то время как текущие расходы они покрывают с помощью кредитных карт, погашая средства в границах грейс-периода и избегая уплаты процентов.
Эти факторы демонстрируют, как экономическая обстановка и изменения в потребительских привычках влияют на использование кредитных инструментов в стране.
3. Ставки по кредитам наличными
Процентные ставки по кредитам наличными значительно возросли, а процесс их получения стал более сложным. По данным НБКИ, в сентябре уровень одобрения необеспеченных потребительских кредитов упал до 34,4 % от общего числа заявок, что указывает на высокую долю отказов для потенциальных заемщиков. Средняя полная стоимость кредита (ПСК) по займам наличными на начало сентября составила 29,3 %. В то же время ПСК по кредитным картам, согласно данным «Скоринг бюро», составила 27,6 %, а оценки ОКБ показывают еще более низкий показатель – 24,6 %, что является минимальным значением в 2024 году.
Юрий Беликов, управляющий директор рейтингового агентства «Эксперт РА», отмечает:
Потребительские кредиты значительно подорожали, а количество отказов увеличилось из-за недостаточно оптимальных расчетов долговой нагрузки. Чтобы получить одобрение, заемщики часто вынуждены принять на себя дополнительные расходы на страховку и услуги по снижению процентной ставки до приемлемого уровня. Эти дополнительные затраты делают потребительские кредиты менее выгодными по сравнению с использованием лимита на кредитной карте, если работающий лимит достаточный для покрытия как текущих, так и непредвиденных расходов.
Также важно учитывать, что старые кредитные карты, полученные ранее, могут иметь выгодные условия обслуживания.
Управляющий директор рейтингов финансовых институтов рейтинговой службы НРА Константин Бородулин указывает:
Если карта была выдана давно с низкой процентной ставкой, ее использование, даже за пределами грейс-периода, оправдано в условиях роста стоимости потребительских кредитов.
Согласно данным «Скоринг бюро», с августа наблюдается снижение как в количестве выданных кредитных карт, так и в сумме одобрений. В сентябре банки выдали карты на сумму 200,88 миллиарда рублей, что ниже августовских 229,21 миллиарда рублей. Количество новых карт в сентябре составило 1,83 миллиона против 2,06 миллиона в августе. Также снижается средняя сумма установленного лимита по картам.
Кто берет?
Кредитные карты и потребительские кредиты в России в основном оформляются одними и теми же заемщиками, у которых часто имеется 2-3 кредита. По словам старшего проектного лидера Frank RG Анны Стогниенко, до трети заемщиков в этом сегменте имеют несколько займов. Ранее банки активно выдавали новые кредитные карты таким клиентам, компенсируя повышенные риски более высокими ставками. Однако с ростом рисковых наценок и снижением капитальной достаточности кредитные организации вынуждены снижать долю таких заемщиков и искать новые сегменты рынка, включая незакредитованное население.
Несмотря на сокращение выдачи новых карт, активность по использованию кредитных лимитов останется высокой. Эксперт прогнозирует, что банки сосредоточат усилия на привлечении клиентов с уже имеющимися кредитками и будут мотивировать их использовать одобренные лимиты.
Выделяются две группы заемщиков, активно использующих кредитные карты: первая – это клиенты с устойчивой финансовой базой, которые осознанно используют такой инструмент.
Длинные грейс-периоды и высокие ставки по депозитам делают использование кредиток более выгодным
– отмечает Стогниенко.
Эти заемщики составляют около 25 % от общего числа пользователей кредиток. Вторая группа – это заемщики с низким доходом, для которых кредитные карты стали единственным вариантом доступа к заемным средствам, особенно в условиях, когда другие формы кредита стали менее доступны из-за макропруденциальных ограничений.
Комфортный период
Одной из важнейших характеристик кредитных карт является грейс-период, который позволяет заемщикам откладывать платежи на определенное время без начисления дополнительных процентов. Это создает комфортные условия для использования заемных средств, предоставляя возможность экономить, что особенно актуально в текущих экономических условиях и становится не просто предпочтением, а необходимостью.
Тем не менее, рост использования кредитных карт сопряжен с определенными последствиями для банковского сектора. Увеличение числа активных операций может привести к повышенным рискам для финансовых организаций, особенно в условиях возможного ухудшения экономической ситуации. С другой стороны, банки могут рассматривать это как возможность для повышения рентабельности, поскольку высокий оборот по кредиткам зачастую обеспечивает значительные доходы.
Сентябрь 2024 года стал знаковым моментом в развитии кредитования в России, подчеркивая устойчивый спрос на заемные средства на фоне высокой инфляции и дорогих кредитов наличными. В условиях привлекательных грейс-периодов и высоких ставок по депозитам использование кредитных карт оказывается все более актуальным. Ожидается, что тенденция активного обращения к кредиткам сохранится как в краткосрочной, так и в среднесрочной перспективе, что существенным образом повлияет на стратегию и развитие банковского сектора в будущем.
- Павел Журавлев
- pxhere.com
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Такого не было со времён СССР: что обнаружили за ударами по российским НПЗ
Удары по российским НПЗ создают риски для топливного рынка. Эксперт объяснил стратегию Киева и экономические последствия...

Советская легенда изменилась до неузнаваемости: чем удивил новый «Урал»
Советский «Урал» изменился до неузнаваемости. Новый Neo 500 получил китайский мотор, тормоза Brembo и современную электронику...

Россия восстановила невозможное: что скрывается за возрождением Ту-160М
«Белый лебедь» возвращается на новой технологической базе. Разбираем, как Россия восстановила производство Ту-160М...
Такого не было с начала 2000-х: алкогольный рынок России трещит по швам
Алкомаркеты в России впервые за годы начали сокращать сети. Почему закрываются магазины, дорожает водка и меняется рынок алкоголя?...

«Мы замерзаем. Мэр, ау!»: Город атомщиков на грани социального взрыва
Коммунальный коллапс может настичь жителей Озёрска, имеющего стратегическое значение для страны...
«Страна забрала своё»: всплыли новые подробности дела бывшего замглавы МО
Конфискованная квартира в центре Москвы, приговор на 13 лет и новое дело о взятках. Что известно о ситуации вокруг Тимура Иванова...
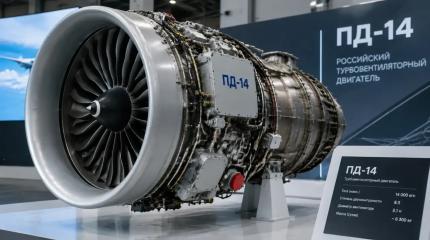
Двигатель ПД-14 на складе, а самолёт не дозрел: что тормозит выпуск МС-21
Эксперт раскрыл, почему двигатели ПД‑14 приходят на Иркутский авиазавод раньше, чем самолёты МС‑21 доходят до этапа их установки...

Чем грозит Узбекистану массовое возвращение трудовых мигрантов
Массовое возвращение трудовых мигрантов из России грозит Узбекистану ростом безработицы и социальной напряжённости. Готова ли экономика страны к такому...

Российский дизель не дошел до США: танкер из России привез «старый» груз
Дональд Трамп объявил о согласии Владимира Путина начать поставки дизельного топлива на американский и мировой рынки, и сразу после этого информационное...
Новый экспортный маршрут: Финляндия взорвала топливный рынок Европы
Финляндия запустила экспорт синтетического топлива: Европа следит за новым поворотом в сфере «чистой» энергетики...

Восстановить дата-центры «Яндекса» будет очень сложно
В Ассоциации цифровых платформ резонно замечают по поводу сбоя сервисов «Яндекса»: «Для цифрового бизнеса это существенно сложнее обычного сбоя, который...
Российские турбины остались без заказов: производству грозит серьезный спад
Производителям отечественных газовых турбин необходим отраслевой заказ и гарантированный спрос на 10 лет. Правительство, в свою очередь, говорит о параметрах —...
Ту-214 назвали недоделком: почему легендарный самолёт снова оказался лишним
Ту-214 снова готовят к массовому производству. Почему сроки срывались, авиакомпании требовали переделок и есть ли будущее у лайнера?...
Зачем модернизируют российского конкурента МС-21
В Ту-214 хотят упразднить функцию бортинженера в кабине пилота и оставить вместо трех – двух человек, командира и второго пилота. Этого просит главный заказчик...
Сеул рвется в Северный морской путь, но в обход России
Как страны Запада планируют осваивать СМП, соблюдая антироссийские санкции?...
«Обстановка всё хуже»: на Севере нормируют продукты, но хватит не всем
У жителей северных территорий тает надежда на помощь с Большой земли...