
Кредитная активность россиян растет, несмотря на «рекордную» ключевую ставку?
«Анализ показателей: кредитная активность россиян растет», об этом сообщают Торги России, ссылаясь на статистическое исследование «Национального бюро кредитных историй» (НБКИ). Портал «Торги России» – самый крупный агрегатор торгов на территории Российской Федерации. После такого сразу возникает мысль: неужели действительно люди стали брать больше кредитов, несмотря на столь высокую ключевую ставку – 21%?
Оказалась, что такой вывод сделан исключительно на основе статистических данных о средних лимитах по кредитным картам.
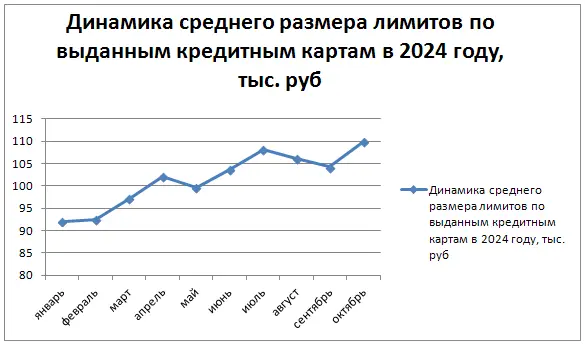
График построен автором на основе данных НБКИ
Из графика видно, что средний размер лимитов по кредитным картам в 2024 году рос и достиг в октябре показателя 109 800 рублей, увеличившись по сравнению с предыдущим месяцем на 5,4% (в сентябре 2024 года – 104 200 рублей).
Данные НБКИ о росте средних лимитов по кредитным картам в октябре 2024 года свидетельствуют о нескольких важных тенденциях на российском рынке розничного кредитования.
Увеличение на 5,4% по сравнению с сентябрем – это важный показатель, указывающий на оптимистичные ожидания банков относительно платежеспособности населения и снижения рисков невозврата кредитов. Возможно, это связано с сезонным фактором – предновогодним ростом потребительской активности, а также с повышением уровня доходов части населения.
Однако для более полной картины необходимо учитывать и другие факторы, такие как инфляция, изменение процентных ставок и общая экономическая ситуация в стране. А также самое главное – пользуются ли россияне деньгами в рамках увеличенных лимитов, или они просто лежат на карте.
Как пишет издание «Коммерсант», у банков растет доля одобренных кредитов и падает объем выданных.
По итогам октября банки одобрили 42% заявок физических лиц на выдачу кредитов наличными, что стало значительным достижением для финансового сектора. Этот показатель, согласно данным «Объединенного кредитного бюро» (ОКБ), стал максимальным за последний год, и его рост стал неожиданностью для многих аналитиков. В течение последних девяти месяцев уровень одобрения колебался в пределах 33–38%, что указывало на осторожность банков в условиях неопределенности на рынке.
Однако, несмотря на рост уровня одобрений, объем реально выданных кредитов снижается. Граждане не торопятся брать кредиты, полная стоимость которых уже перевалила за 30% годовых. Падение наблюдается уже пятый месяц подряд.
Банки, в свою очередь, могут быть вынуждены пересмотреть свои стратегии, чтобы стимулировать спрос на кредиты. Возможно, они начнут предлагать более привлекательные условия, такие как сниженные процентные ставки или специальные программы для определенных категорий заемщиков. Это может помочь не только увеличить объем выданных кредитов, но и улучшить финансовые показатели самих банков.
Таким образом, текущая ситуация на рынке кредитования демонстрирует сложный баланс между повышением уровня одобрений и снижением фактических выдач. Банкам необходимо находить новые подходы и методы для привлечения заемщиков, а заемщикам – тщательно анализировать свои финансовые возможности и риски, прежде чем принимать решение о кредите. Важно, чтобы обе стороны нашли общий язык для создания устойчивой и взаимовыгодной среды на кредитном рынке.
Интересные данные приводит Центральный банк Российской Федерации в своем отчете «Анализ тенденций в сегменте розничного кредитования на основе данных бюро кредитных историй» за первое полугодие 2024 года.
На основе приведенных Центробанком цифр, можно сделать неутешительный вывод о том, что стали брать больше кредитов только те люди, у кого их итак много. Количество заемщиков с тремя кредитами и более за год увеличилось на 20% и на 1 июля 2024 составило 13,2 миллиона человек. При этом число заемщиков с одним кредитом остается стабильным – около 21,6 миллиона человек.
Также ЦБ отмечает, что увеличилось число пользователей кредитных карт за год на 5,2 миллиона человек (+22%), но все меньше граждан берут кредит наличными: за год количество таких заемщиков сократилось на 0,5 миллиона человек. Скорее всего, популярность кредитных карт связана с тем, что по такому продукту предусмотрен небольшой льготный период, когда деньгами можно пользоваться бесплатно.
Кроме того, интересно, что количество ипотечных заемщиков за 12 месяцев (по июль 2024 года) увеличилось на 8% (до 10,7 миллиона человек), а число заемщиков с автокредитом за год возросло на 44% и впервые превысило 2 миллиона человек. Однако это данные на июль месяц (за первое полугодие 2024 года), когда ключевая ставка была еще на уровне 16%. Для более объективной картины ждем свежий отчет Банка России за второе полугодие 2024 года.
Оказалась, что такой вывод сделан исключительно на основе статистических данных о средних лимитах по кредитным картам.
График построен автором на основе данных НБКИ
Из графика видно, что средний размер лимитов по кредитным картам в 2024 году рос и достиг в октябре показателя 109 800 рублей, увеличившись по сравнению с предыдущим месяцем на 5,4% (в сентябре 2024 года – 104 200 рублей).
Данные НБКИ о росте средних лимитов по кредитным картам в октябре 2024 года свидетельствуют о нескольких важных тенденциях на российском рынке розничного кредитования.
Увеличение на 5,4% по сравнению с сентябрем – это важный показатель, указывающий на оптимистичные ожидания банков относительно платежеспособности населения и снижения рисков невозврата кредитов. Возможно, это связано с сезонным фактором – предновогодним ростом потребительской активности, а также с повышением уровня доходов части населения.
Однако для более полной картины необходимо учитывать и другие факторы, такие как инфляция, изменение процентных ставок и общая экономическая ситуация в стране. А также самое главное – пользуются ли россияне деньгами в рамках увеличенных лимитов, или они просто лежат на карте.
Как пишет издание «Коммерсант», у банков растет доля одобренных кредитов и падает объем выданных.
По итогам октября банки одобрили 42% заявок физических лиц на выдачу кредитов наличными, что стало значительным достижением для финансового сектора. Этот показатель, согласно данным «Объединенного кредитного бюро» (ОКБ), стал максимальным за последний год, и его рост стал неожиданностью для многих аналитиков. В течение последних девяти месяцев уровень одобрения колебался в пределах 33–38%, что указывало на осторожность банков в условиях неопределенности на рынке.
Однако, несмотря на рост уровня одобрений, объем реально выданных кредитов снижается. Граждане не торопятся брать кредиты, полная стоимость которых уже перевалила за 30% годовых. Падение наблюдается уже пятый месяц подряд.
Банки, в свою очередь, могут быть вынуждены пересмотреть свои стратегии, чтобы стимулировать спрос на кредиты. Возможно, они начнут предлагать более привлекательные условия, такие как сниженные процентные ставки или специальные программы для определенных категорий заемщиков. Это может помочь не только увеличить объем выданных кредитов, но и улучшить финансовые показатели самих банков.
Таким образом, текущая ситуация на рынке кредитования демонстрирует сложный баланс между повышением уровня одобрений и снижением фактических выдач. Банкам необходимо находить новые подходы и методы для привлечения заемщиков, а заемщикам – тщательно анализировать свои финансовые возможности и риски, прежде чем принимать решение о кредите. Важно, чтобы обе стороны нашли общий язык для создания устойчивой и взаимовыгодной среды на кредитном рынке.
Интересные данные приводит Центральный банк Российской Федерации в своем отчете «Анализ тенденций в сегменте розничного кредитования на основе данных бюро кредитных историй» за первое полугодие 2024 года.
На основе приведенных Центробанком цифр, можно сделать неутешительный вывод о том, что стали брать больше кредитов только те люди, у кого их итак много. Количество заемщиков с тремя кредитами и более за год увеличилось на 20% и на 1 июля 2024 составило 13,2 миллиона человек. При этом число заемщиков с одним кредитом остается стабильным – около 21,6 миллиона человек.
Также ЦБ отмечает, что увеличилось число пользователей кредитных карт за год на 5,2 миллиона человек (+22%), но все меньше граждан берут кредит наличными: за год количество таких заемщиков сократилось на 0,5 миллиона человек. Скорее всего, популярность кредитных карт связана с тем, что по такому продукту предусмотрен небольшой льготный период, когда деньгами можно пользоваться бесплатно.
Кроме того, интересно, что количество ипотечных заемщиков за 12 месяцев (по июль 2024 года) увеличилось на 8% (до 10,7 миллиона человек), а число заемщиков с автокредитом за год возросло на 44% и впервые превысило 2 миллиона человек. Однако это данные на июль месяц (за первое полугодие 2024 года), когда ключевая ставка была еще на уровне 16%. Для более объективной картины ждем свежий отчет Банка России за второе полугодие 2024 года.
- Роман Земляков
- pxhere.com
Наши новостные каналы
Подписывайтесь и будьте в курсе свежих новостей и важнейших событиях дня.
Рекомендуем для вас
Такого не было со времён СССР: что обнаружили за ударами по российским НПЗ
Удары по российским НПЗ создают риски для топливного рынка. Эксперт объяснил стратегию Киева и экономические последствия...

Советская легенда изменилась до неузнаваемости: чем удивил новый «Урал»
Советский «Урал» изменился до неузнаваемости. Новый Neo 500 получил китайский мотор, тормоза Brembo и современную электронику...

Россия восстановила невозможное: что скрывается за возрождением Ту-160М
«Белый лебедь» возвращается на новой технологической базе. Разбираем, как Россия восстановила производство Ту-160М...
Такого не было с начала 2000-х: алкогольный рынок России трещит по швам
Алкомаркеты в России впервые за годы начали сокращать сети. Почему закрываются магазины, дорожает водка и меняется рынок алкоголя?...

«Мы замерзаем. Мэр, ау!»: Город атомщиков на грани социального взрыва
Коммунальный коллапс может настичь жителей Озёрска, имеющего стратегическое значение для страны...
«Страна забрала своё»: всплыли новые подробности дела бывшего замглавы МО
Конфискованная квартира в центре Москвы, приговор на 13 лет и новое дело о взятках. Что известно о ситуации вокруг Тимура Иванова...
Двигатель ПД-14 на складе, а самолёт не дозрел: что тормозит выпуск МС-21
Эксперт раскрыл, почему двигатели ПД‑14 приходят на Иркутский авиазавод раньше, чем самолёты МС‑21 доходят до этапа их установки...

Чем грозит Узбекистану массовое возвращение трудовых мигрантов
Массовое возвращение трудовых мигрантов из России грозит Узбекистану ростом безработицы и социальной напряжённости. Готова ли экономика страны к такому...

Российский дизель не дошел до США: танкер из России привез «старый» груз
Дональд Трамп объявил о согласии Владимира Путина начать поставки дизельного топлива на американский и мировой рынки, и сразу после этого информационное...
Новый экспортный маршрут: Финляндия взорвала топливный рынок Европы
Финляндия запустила экспорт синтетического топлива: Европа следит за новым поворотом в сфере «чистой» энергетики...

Восстановить дата-центры «Яндекса» будет очень сложно
В Ассоциации цифровых платформ резонно замечают по поводу сбоя сервисов «Яндекса»: «Для цифрового бизнеса это существенно сложнее обычного сбоя, который...
Российские турбины остались без заказов: производству грозит серьезный спад
Производителям отечественных газовых турбин необходим отраслевой заказ и гарантированный спрос на 10 лет. Правительство, в свою очередь, говорит о параметрах —...
Ту-214 назвали недоделком: почему легендарный самолёт снова оказался лишним
Ту-214 снова готовят к массовому производству. Почему сроки срывались, авиакомпании требовали переделок и есть ли будущее у лайнера?...
Сеул рвется в Северный морской путь, но в обход России
Как страны Запада планируют осваивать СМП, соблюдая антироссийские санкции?...
Зачем модернизируют российского конкурента МС-21
В Ту-214 хотят упразднить функцию бортинженера в кабине пилота и оставить вместо трех – двух человек, командира и второго пилота. Этого просит главный заказчик...
«Обстановка всё хуже»: на Севере нормируют продукты, но хватит не всем
У жителей северных территорий тает надежда на помощь с Большой земли...